 启税安QISHUI AN
NEWS & INSIGHTS
最新动态 · 第2页
反向开票政策解读、农产品收购实务与再生资源行业洞察。
资讯与洞察
共 60 篇
收粮、收果、收畜还在打白条?这笔收购账,先把“人、货、款、票”理清
农产品收购发票 ≠ 白条;资源回收“反向开票”也不能替代正常农产品收购。
阅读详情 →
林业财税实务|原木、苗木收购反向开票的常见痛点与合规要点
本文核心观点:两大行业背景:林业原木、苗木采购多对接散户农户,无自主开票能力;行业普遍存在中介交易、跨区收购、
阅读详情 →
从自产免税到反向开票:农林渔牧业的税务账该这样算
山东的王大爷种了二十亩苹果,今年两千斤红富士卖给收购公司,公司却犯了难:王大爷是个人,开不出发票,这笔收购成本
阅读详情 →
再生资源行业:合规,才是最大的红利
政策东风已至,但只有合规的企业才能“接住” 2026年3月,全球首部《生态环境法典》正式通过,循环经济首次独
阅读详情 →
从再生资源到农产品收购:两套开票制度,如何化解“源头票焦虑”?
废钢回收和粮食收购都可能遇到源头凭证难题,但适用的开票制度不同。企业真正可以共用的,是让主体、货物、资金、票据和业务记录相互印证的管理方法。
阅读详情 →
反向开票制度的立法目的:既要降低行业合规成本,又要防范虚开风险的双重目标
本文核心观点:再生资源行业长期面临自然人供货取票难、合规成本高的经营痛点,同时传统开票模式极易滋生虚开涉税风险
阅读详情 →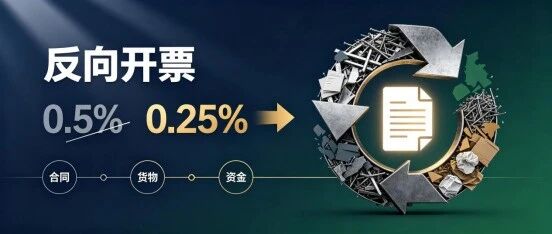
反向开票税率下调:真正的重点不是0.25%
反向开票税率下调:真正的重点不是0.25%
阅读详情 →
收购农户原料还在靠“白条”?243份收购发票被认定虚开后,企业怎样把业务做实?
收购农户原料还在靠“白条”?243份收购发票被认定虚开后,企业怎样把业务做实?\x0d\x0a\x0d\x0a摘要:从农业生产者手里收购
阅读详情 →
深度解读反向开票政策出台背景:破解行业顽疾,赋能以旧换新国家战略
本文核心观点反向开票政策的出台,源于两大背景叠加:一是再生资源行业长期存在的源头无票顽疾,导致企业增值税无法抵
阅读详情 →