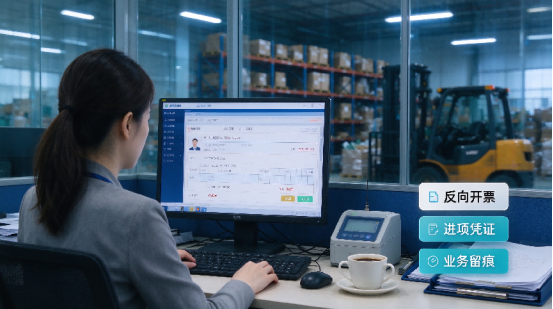
导语:长期以来,废旧回收行业上游货源分散、散户交易多、进项凭证缺失,“取票难” 成为卡在产业链源头的核心痛点。随着反向开票政策落地,叠加四流合一数字化体系建设,再生资源行业迎来合规化转型窗口,整条废旧回收产业链正在被重新塑造。
一、行业旧痛点:回收行业长期存在的合规难题
源头缺票,进项抵扣难传统回收模式下,大量废旧物资来自自然人散户出售,个人无法自主开具发票。回收企业收购货物后缺少进项发票,增值税抵扣、企业所得税税前扣除都面临障碍,推高企业综合税负,制约业务扩张国家税务总...
交易零散,证据链难留存收购交易多为线下现金结算,合同、过磅单、物流单据、付款凭证分散,人工整理台账工作量巨大。一旦遇到税务核查,业务真实性举证困难,潜藏虚开、业务不实等税务风险。
四流脱节,产业链协同弱合同流、货物流、资金流、发票流相互割裂,数据互不连通。上下游信息不透明,企业很难对货源、仓储、运输、结算全流程管控,行业长期“小散乱”。
二、反向开票:打通回收行业源头开票堵点
2024 年 4 月 29 日起,国家税务总局正式实施资源回收企业向自然人报废产品出售者反向开票政策,允许符合资质的回收企业,向出售废旧物资的自然人开具收购发票,解决行业多年的“第一张票” 难题国家税务总...。
核心逻辑:由回收企业作为开票主体,向销售报废产品的自然人开具发票,补齐企业进项凭证;
政策成效:截至统计节点,全国已有1.33 万户资源回收企业落地反向开票,服务 167 万名自然人,开票金额 5152 亿元,开票份数 511 万份,政策红利持续释放中国政府网;
价值:打通“散户交投 — 企业回收 — 加工再生 — 产品销售” 完整业务链条,支撑大规模设备更新与消费品以旧换新行动。
但政策落地不等于自动合规!反向开票业务对业务真实性、交易留痕要求极高,只有配套数字化四流合一管理,才能把政策红利安全落地。
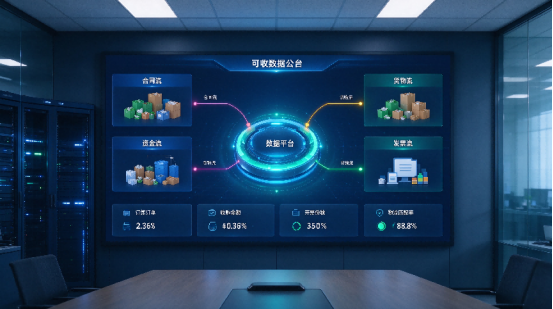
三、四流合一数字化:反向开票的底层合规底座
四流合一,即合同流、货物流、资金流、发票流四流数据匹配、业务真实、全程可追溯。数字化改造,就是把四流管控嵌入反向开票全业务流程:
合同流数字化:线上电子签收购合同,自动记录收购品类、数量、单价、出售自然人信息,合同自动归档,替代纸质合同;
货物流数字化:对接地磅、物联网抓拍、车辆轨迹,自动采集过磅数据、货物照片、出入库记录,货物来源、重量全程留痕;
资金流数字化:线上对公结算,资金流水与订单一一匹配,减少现金交易,付款记录自动留存,实现付款即留痕;
发票流数字化:业务核验完成后,系统依据订单、货物流数据自动触发反向开票,发票信息与业务订单自动匹配,票货一致。
数字化实现四流自动校验、证据链自动归集,形成完整电子档案,业务数据可随时调取、一键导出,从源头规避“有票无货、货票不符” 的税务风险。
四、数字化+ 反向开票,重塑废旧回收产业链三大变化
企业经营:从“高风险” 转向 “可合规”进项凭证补齐,企业税负结构清晰;全流程数据存证,业务真实性有据可查,大幅降低税务稽查风险,企业敢于扩大回收规模。
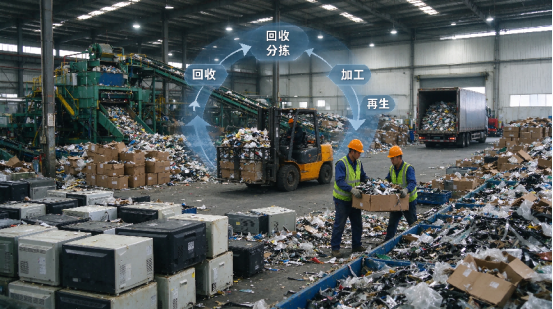
产业链条:从分散零散转向标准化闭环上游散户收购、仓储分拣、加工再生、下游销售全链路线上化,上下游信息互通,货源质量、库存、结算可视化,提升产业链运转效率。
行业格局:淘汰不合规小作坊,推动行业高质量发展合规门槛提升,倒逼行业淘汰粗放经营模式,资源向具备数字化能力、资质齐全的正规回收企业集中,助力循环经济发展。
五、落地难点:很多企业拿到政策,却卡在数字化落地
不少回收企业了解反向开票政策,但在实际落地中遇到诸多难题:
人工台账工作量巨大,四流数据人工核对容易出错;
自然人信息采集、订单、过磅、付款、开票多系统独立,数据无法自动打通;
业务档案零散,无法快速形成完整证据链,税务备查压力大。
六、总结
反向开票解决了废旧回收行业源头发票缺失的历史难题,而四流合一数字化是用好反向开票政策、守住税务合规底线的关键。政策红利与数字化转型双向赋能,正在重塑废旧回收产业链,推动再生资源行业从粗放经营迈向规范化、数字化高质量发展。
启税安能帮助企业搭建反向开票场景下的四流合一数字化管理体系,自动完成订单、合同、物流、资金、发票数据匹配,一键归集业务电子证据档案,简化反向开票全流程操作,降低人工台账成本,助力回收企业安全享受政策红利、稳健经营。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。