常有收购企业老板问:农户卖粮、渔民卖鱼,我直接把票开了不就行了?
真没这么简单。反向开票,是让收购企业代替开不出发票的自然人卖方,把农产品收购发票开出来——表面上是开票主体换了,实际上责任也跟着换了。五个条件不满足,票开不出去;三条红线踩中,票开了也是雷。这篇把条件和红线一次讲清。
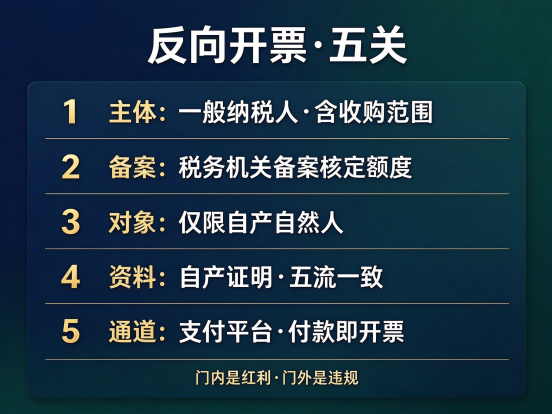
01 五个条件,一关不过票就开不出
一是主体:增值税一般纳税人,经营范围含农产品收购;小规模纳税人开不了,这是硬门槛;
二是备案:提前向税务机关完成收购备案、核定开票额度,没备案就没有开票权限,额度也不能自己定;
三是对象:只能向自产的自然人开——自己种的、养的、捕的、采的都算;商贩、中间商、打包站不在范围内,他们是做买卖的,不是自产者;
四是资料:出售人身份、自产证明、过磅或检尺记录、付款凭证留全,做到票、货、款、合同、物流五流一致,少一样都经不起查;
五是通道:开通支付平台,走“付款即开票”,交易、资金、发票三线合一,全程留痕,不靠现金、不靠手抄。
五关是一道门:门内是进项红利,门外是违规风险。
02 四个行业的“自产证明”,各认各的
农业:粮食、蔬菜、水果、茶叶——土地承包或种植证明,说明地是谁种的;
林业:竹木——采伐手续、山场证明、检尺记录,说明木头从哪片山来;
渔业:水产品——捕捞证、养殖证明、过磅记录,说明鱼是捕的还是养的;
牧业:活畜——养殖防疫记录、出栏凭证、检疫证明,说明牲口是自养的。
一句提醒:证明不全,宁可这单不开,也不要硬开。事后补证,往往补不回来。
03 三条红线,碰了就是雷
红线一,替商贩、中间商开:对象不对,发票自始无效,进项全额转出,成本列支也被否掉;
红线二,把已登记的个体户当农户:身份不合规,票开出去就是废票,还容易被盯上是否“借壳”虚开;
红线三,大额现金结算:资金流和票流对不上,数据系统一查便知,四流不合一,解释不清就是异常。
这三条不是“建议注意”,是出事最多的地方——补税、滞纳金、罚款,严重的还会被认定虚开发票,追究刑责,都是从这三条口子进来的。
04 启税安如何帮企业“合规开票”
启税安的系统设计,与国家“反向开票”政策的监管要求高度契合:
——人脸识别锁定交易主体
——AIoT自动过磅锁定货物流
——银企直连支付锁定资金流
——直连电子税务局锁定发票流
四个环节的数据自动关联,形成“五流合一”的完整证据链。这些数据既服务于企业自身的合规管理,也与税务端的监管要求保持一致。
写在最后
反向开票是给合规企业发的入场券,不是谁都能捡的便宜。
对刚上手的收购企业,建议先把备案和通道两件事办扎实,再从单笔小交易跑通五流一致,跑顺了再放量;对做了多年的老收购,重点是回头查对象身份——把谁当农户开了票,这一条自查最容易出问题。
五个条件走完、三条红线不碰,进项红利才落得进账里;缺一关、碰一条,再低的税负也省不下来,反倒要加倍吐回去。
条件清楚是红利,条件不清是雷区。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~