农产品收购发票、反向开票是涉农企业进项抵扣的核心工具,也是税务征管差异最突出的领域。随着农产品购销跨省流通常态化,同一笔收购业务,在不同省份适用反向开票的备案要求、资料标准、抵扣规则、稽核尺度各不相同,极易产生合规风险、税负波动。本文结合多省份实操案例、税负测算数据,梳理口径差异、风险要点与应对思路。
一、政策底层逻辑
反向开票制度起源于2024 年 5 号公告,原本试点再生资源行业,多地税务机关将该模式移植应用到农产品收购场景,核心逻辑:向自产农业生产者采购农产品,由收购方反向开具发票用于进项抵扣。
国家层面仅有框架性规定,未统一细化操作细则,备案资料、产地核验、收购限额、跨区域收购权限等落地规则,由各省自行制定执行口径,是跨省差异的根源。
农产品收购抵扣体量巨大,涉农产业链交易分散、农户自然人多、货物流核实难度高,属于税务重点监控行业。
二、多省份执行口径对比(量化差异)
选取山东、河南、四川、广东、江苏五省,从6 个维度对比实操松紧程度:
收购范围:部分省份允许跨省农户直接反向开票;部分省份严格限制,仅允许本省辖区内自产农户。
备案管理:有的省份线上简易备案即可开展业务;有的省份要求实地核验地块、种植面积、农户信息,备案周期长。
额度管控:江苏设置量化阈值(500 亩 / 3000 吨),匹配产能;广东、四川对收购额度管控更严格,跨市收购额外审批。
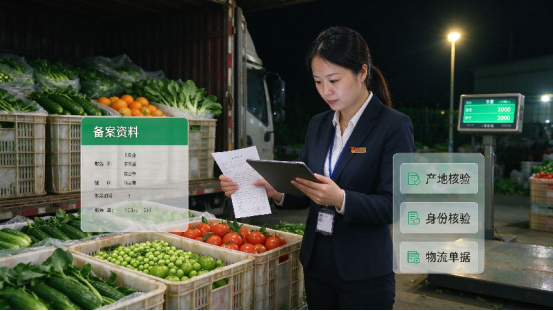
资料留存:宽松地区仅留存收购合同、转账凭证;严格地区要求产地照片、地块证明、农户身份核验、物流过磅单全套资料。
稽核规则:四川实行“以地定产”,根据种植面积锁定最大产出量,超量直接触发预警;其他省份稽核频次、预警阈值不同。
反向开票权限:广东对跨区域收购反向开票限制最强,跨省收购基本不支持直接反向开票。
✅ 松紧排序:广东>四川>河南>山东>江苏(江苏实操口径相对灵活)
三、案例数据化测算:同一笔业务,跨省税负差距明显
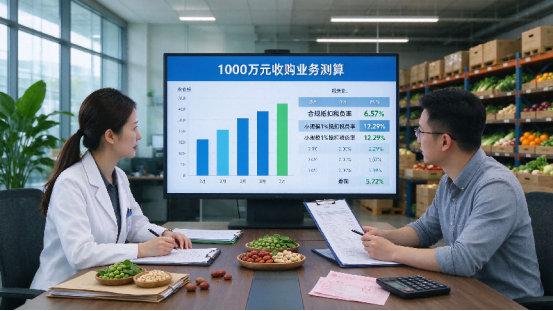
假设一笔收购总额1000 万元的农产品收购业务:
合规开具9% 农产品收购发票反向开票:可正常抵扣进项,对应税负率约 6.57%;
当地不支持反向开票,仅能取得小规模1% 专票抵扣:税负率升至 12.29%; 👉 两者税负相差5.72 个百分点,税额差额近 80 万元。
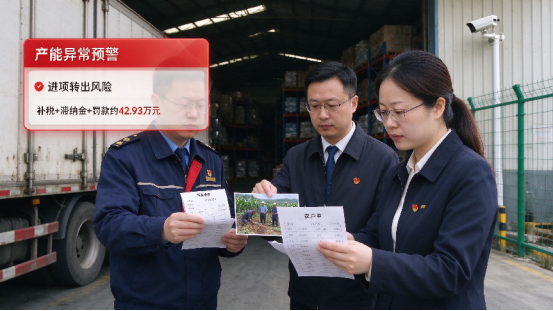
风险成本测算:一旦被认定异常凭证,进项转出、补税+ 滞纳金 + 罚款合计约 42.93 万元,是企业常规年度合规成本(约 8 万元)的 5 倍。
四、高频风险点(涉农企业重点关注)
口径错配风险:企业用A 省的操作模式,直接套用到 B 省开展收购,开票后被认定不合规,进项全额转出。
产地核验风险:“以地定产” 省份,收购量超出地块合理产能,直接触发风控预警。
资料留存瑕疵:缺少农户核验、物流、产地佐证材料,稽查时无法证明业务真实性。
虚开刑事风险:农产品收购发票是虚开高发领域,典型团伙案件中,涉案发票占比96.1%,追缴税款千万元级别,相关责任人承担刑事责任。
五、企业合规应对方向
业务前置调研:开展跨省份收购前,提前摸清目标省份反向开票、农产品收购的本地执行口径,不盲目开票。
业务流程标准化:统一合同、转账、过磅、产地影像、农户信息资料归档模板,满足各地不同留存要求。
税负事前测算:针对跨区域业务,提前测算不同开票方式下的进项抵扣、税负差异,做好业务方案。
建立风控预警:跟踪收购量、产能、农户信息、资金流数据,设置指标阈值,提前识别异常。
结语
跨区域农产品收购反向开票,政策框架统一、地方执行分化,信息差会带来巨大税负与稽查风险。启税安能帮助涉农农产品企业提前核查各省反向开票执行口径、做好跨区域收购业务税负测算、搭建涉农收购发票风控体系,规避农产品收购发票、反向开票业务的税务风险。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。