免税的前提是“自产”,不是“卖的是农产品”。
先看一个常见的业务场景:一家做水果种植的农业公司,接到下游客户的要求:开票时要写清楚是“自产免税”。老板觉得这很简单:自己是农业公司,卖的又是水果,当然免税。可财务一核对就发现问题:公司今年除了卖自家果园的苹果,还从周边农户手里收了一批货,经过挑选包装后一起卖了出去。这一部分,还能按自产免税开票吗?
答案是不能。自2026年1月1日起施行的《中华人民共和国增值税法》第二十四条规定,农业生产者销售的自产农产品免征增值税。这句话里有三个关键词:农业生产者、自产、农产品。再加上兼营时的单独核算要求,就构成了开票前需要逐项核对的 4 个要点。本文所说的“条件”,是适用这项免税政策的判断要点,不是统一的前置审批清单;生产记录、合同等资料用于支持业务真实性,也不代表全国统一的申请材料目录。
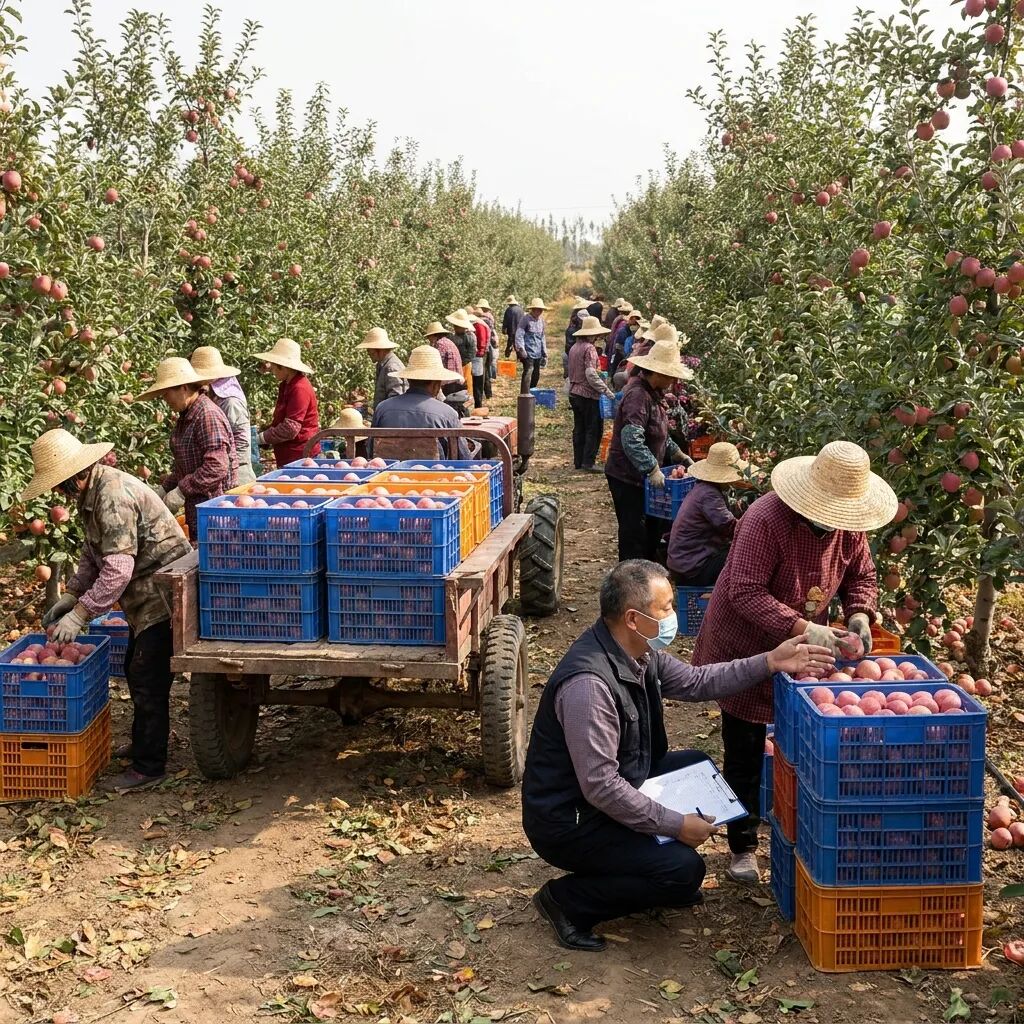
图:自有果园采收现场,自产农产品的来源要清楚
01 条件一:主体是“农业生产者”
《增值税法实施条例》第二十六条规定,农业生产者是指从事农业生产的单位和个人。《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号,以下简称“衔接公告”)进一步明确,从事农业生产,是指直接从事植物的种植、收割和动物的饲养、捕捞。
也就是说,判断是不是农业生产者,看的不是营业执照上写了什么,而是企业是否直接从事种植、养殖、捕捞等农业生产。只做收购、贩运、批发的企业,即使经营的全是农产品,也不属于这里所说的农业生产者。
02 条件二:销售的是“自产”农产品
“自产”是免税的核心。上述衔接公告明确,纳税人销售外购的初级农产品,以及用外购农产品生产、加工的初级农产品,不属于本项目免征增值税的范围,应当按照规定缴纳增值税。
回到开头的例子:自家果园产的苹果,属于自产;从农户手里收来的苹果,即使经过挑选包装,也属于外购,不能按自产免税处理。企业需要能够说明自产的来源,例如:
·土地承包、流转或租赁合同,以及对应的面积和位置;
·种苗、饲料、化肥等生产投入的采购记录;
·用工、机械作业等生产过程的费用记录;
·产量记录,以及产量与销量是否大致匹配。
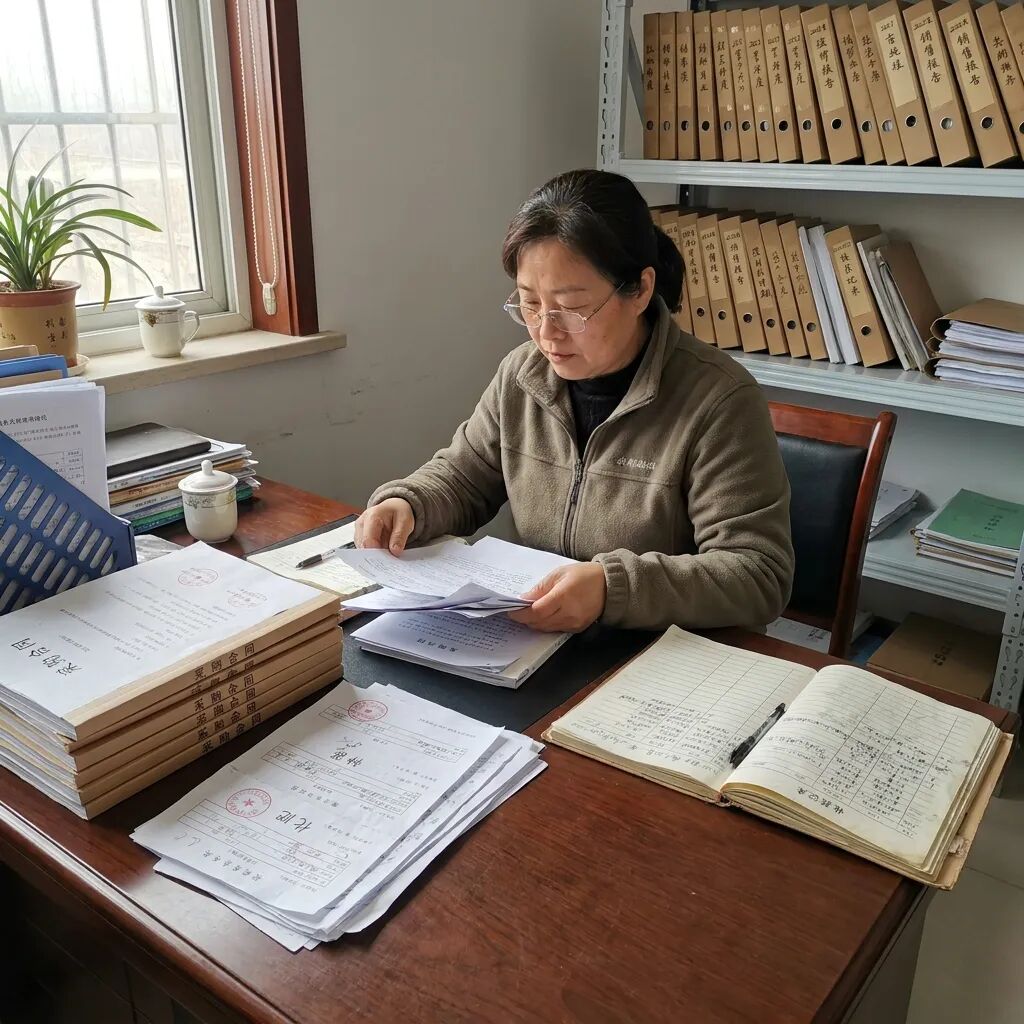
图:财务整理土地流转合同、生产投入和产量记录
03 条件三:属于“初级农产品”
《增值税法实施条例》第二十六条同时规定,这里的农产品是指初级农产品。衔接公告明确,初级农产品是指财政部、税务总局公告2026年第9号附件1《适用9%增值税税率货物范围注释》中的农产品。
实务中,企业要关注产品的加工程度:经过清洗、分级、晾晒、简单包装等处理,通常仍可能属于初级农产品;而经过深加工、改变了产品性质的,就可能超出初级农产品的范围。具体品目是否在范围内,应对照上述注释逐项核实,有疑问的及时向主管税务机关咨询。
04 条件四:单独核算,资料留存
《增值税法》第二十六条规定,纳税人兼营增值税优惠项目的,应当单独核算增值税优惠项目的销售额;未单独核算的项目,不得享受税收优惠。
像开头那家既卖自产苹果、又卖外购苹果的公司,就属于兼营的情形。自产免税部分与外购部分应分别核算销售额,开票时也应区分不同项目及其适用的税收处理,不能把整笔销售都按自产免税开具。这里的重点是项目和金额能分清,不宜简单理解为每次都必须开两张发票。外购部分不适用“自产农产品免税”,是否涉及其他优惠,要另按适用规定判断。
享受免税的销售,不得开具增值税专用发票。商品名称、税收分类编码及免税信息应按实际业务和开票系统要求填写,不能仅凭备注“自产免税”就认定可以享受优惠。同时,上文提到的自产证明资料应当完整留存,以备主管税务机关核查。
条件
怎么判断
建议留存资料
常见误区
农业生产者
是否直接从事种植、养殖、捕捞
生产场地、生产经营情况说明
“经营农产品就是农业生产者”
自产
是否自己生产,而非外购
土地合同、投入记录、产量记录
外购后挑选包装当作自产
初级农产品
是否在现行注释范围内
产品说明、加工工艺说明
深加工产品仍按免税处理
单独核算
兼营时,优惠项目销售额是否单独核算
分项销售台账、可区分不同税收处理的开票记录
自产外购不区分,全部按自产免税开具
05 自产和外购混在一起时,怎样分得清
很多企业既有自己的基地,也向周边农户收购。第 4 个条件“单独核算”,难就难在这里:两类货可能进同一个仓库,卖给同一个客户。
启税安能帮上忙的,主要在收购这一侧:向农户收购的每一笔业务,从实名、过磅到付款、开票,都在系统里单独留痕;自产部分则由企业按自己的生产记录核算。到了开票和核算时,哪些是外购来的、各有多少,就有一份清楚的记录可以对照。
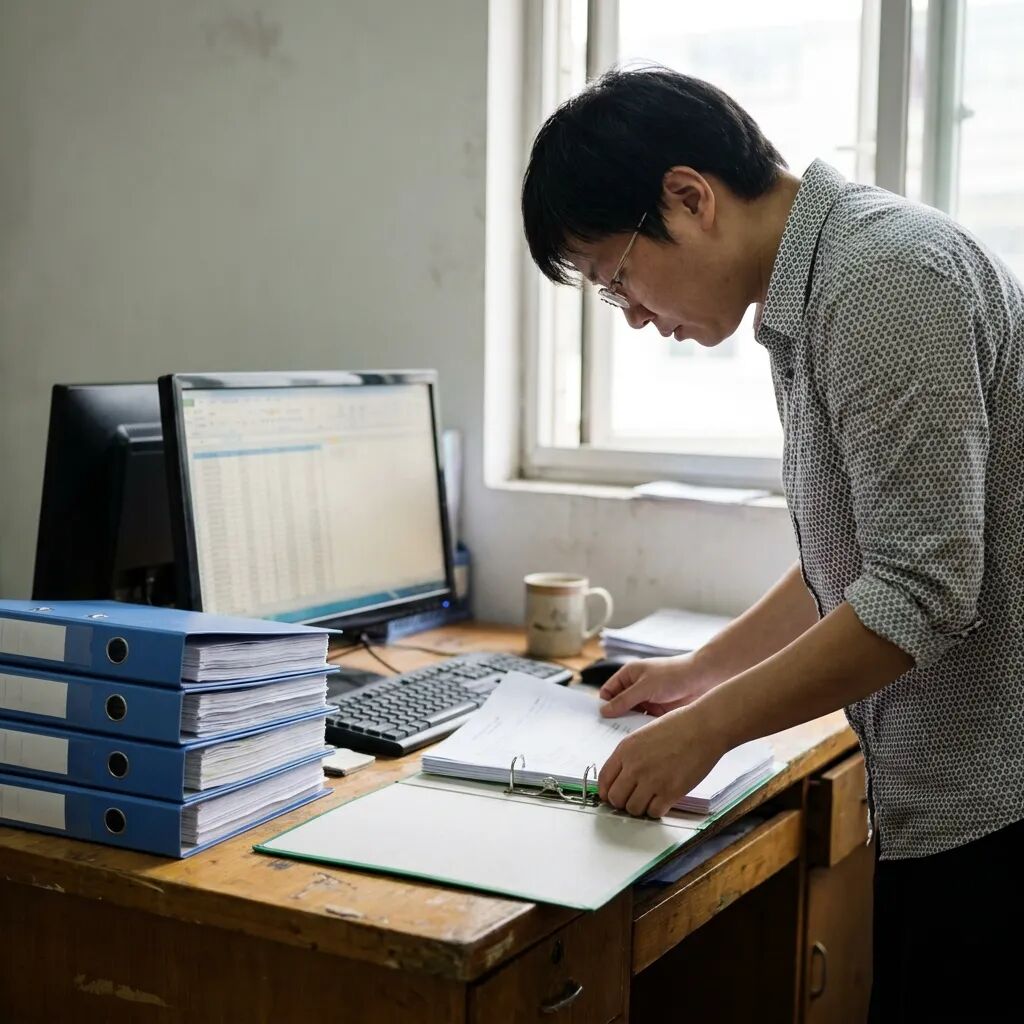
图:自产与外购业务分开核算,台账清晰可查
要强调的是,启税安是辅助工具,不能替企业判断是不是农业生产者、产品是不是自产、属不属于初级农产品,这些要由企业依据现行规定判断,并以主管税务机关的认定为准;启税安也不替代企业的核算和申报。具体功能以当前开通页面和实施范围为准。
结语
自产农产品免税,是国家支持农业生产的重要政策,但它有明确的边界。主体是农业生产者,销售的是自产初级农产品;兼营其他业务时,还要单独核算优惠项目的销售额。把这些要点逐项核实,才能准确适用免税政策。尤其是自产和外购并存的企业,更要从日常核算开始就把两类业务分清楚。
关注【启税安】公众号,留言“免税”,和我们聊聊您企业在自产农产品开票中遇到的问题。
适用说明:本文依据截至2026年10月公开的规定整理,仅作政策科普,不构成税务或法律意见。具体适用应结合企业实际情况,以主管税务机关和最新政策为准。
政策依据
[1] 《中华人民共和国增值税法》第二十四条第一款第一项、第二十六条
[2] 《中华人民共和国增值税法实施条例》(国务院令第826号)第二十六条、第三十七条
[3] 《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第二条
[4] 《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)附件1