本文核心观点:
两大行业背景:林业原木、苗木采购多对接散户农户,无自主开票能力;行业普遍存在中介交易、跨区收购、自产与外购混淆的复杂交易现状,涉税风险极高。
核心政策价值:合规开具林业反向收购发票,可完美打通增值税抵扣、企业所得税成本入账链条;在金税四期大数据监管下,规范开票与完整证据链,是木业、园林企业规避虚开风险、实现长效经营的关键。
📌 内容摘要
在木材加工、园林绿化行业中,向农户收购原木、苗木普遍采用农产品反向开票(收购发票)模式,可合规入账成本、抵扣9%增值税进项。但林业业务场景特殊、交易链条分散、监管严格,是税务稽查重灾区。本文梳理林业反向开票的法定适用前提、行业四大实务痛点、全套合规证据链,并结合数电票监管趋势,给出林业企业标准化风控方案,帮助企业规避虚开、进项转出、税务处罚等风险,实现涉税安全合规。
一、林业反向开票核心适用前提(硬性标准)
林业原木、苗木反向开票不可随意开具,必须同时满足三大合规条件,缺一不可:
1. 主体合规
仅针对自产自销的个人农户。向苗圃个体户、合作社、中间商、经纪人采购,严禁反向开票,必须由对方自行开票。
2. 货品合规
仅限初级农林产品。原生原木、自培苗木可合规开票;深加工板材、木方、造型成品苗木等,不属于抵扣范围。
3. 资质合规
企业为一般纳税人,并提前在税务系统完成农产品收购备案,取得合法开票权限。
二、林业反向开票四大高频实务痛点
林业行业交易多、散户多、中介多,实操中极易踩坑,以下四类问题最容易被税务预警:
痛点1:自产、外购界定模糊,触发产能预警
苗木行业普遍存在“外购小苗短期养护转售”的情况,并非农户自产。金税四期会比对林地面积、种植产能、交易数量,采购量远超合理产出,直接触发风控核查。
痛点2:原木收购凭证不全,抵扣无效
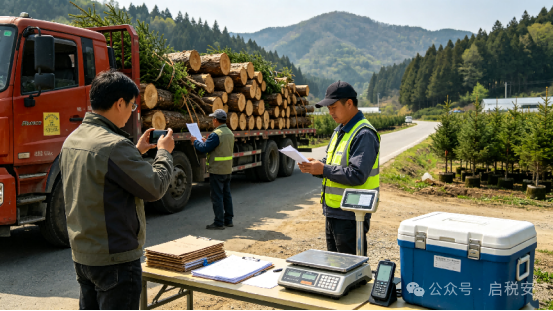
原木属于管控类林业资源,除常规单据外,必须留存林地权属、采伐合规证明。多数企业仅留存身份证、入库单,证据链缺失导致发票无法抵扣、成本不予扣除。
痛点3:中介交易四流不一致,涉嫌虚开
行业普遍通过中间商收货,货款打给中介、发票套用农户信息,出现票、款、货、人不匹配,是林业虚开高发风险点。
痛点4:跨区域收购无备案,违规开票
数电票支持跨省反向开票,但并非无限制开票。企业异地收购原木、苗木未提前备案,属于违规开票,存在涉税隐患。
三、林业企业合规留存证据链(完整版清单)
税务稽查核心看业务真实、资料完整,企业务必做到一户一档、资料齐全:
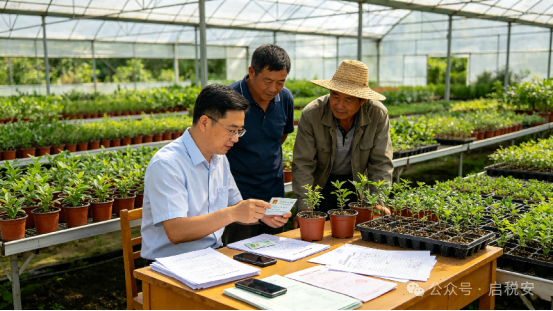
✅ 农户身份证、林地权属、苗木种植养护证明
✅ 收购合同、过磅单、入库单、物流单据
✅ 对公转账记录(优先直转农户,杜绝大额现金)
✅ 原木采伐合规佐证材料
✅ 逐户登记收购台账,禁止随意汇总开票
四、核心总结
林业原木、苗木反向开票,看似是简单的财税抵扣工具,实则是农林行业涉税风险最高的业务场景之一。不同于普通农产品收购,林业业务兼具资源管控属性与散户交易特征,自产界定难、交易链条杂、证据资料多、稽查尺度严,稍有疏漏就会引发进项转出、税务核查甚至虚开风险。
数电票与金税四期大数据监管下,“靠经验开票、靠人情凑单、靠资料补数”的传统操作已然失效。企业唯有严守开票边界、规范交易流程、完善证据链条、杜绝违规凑票,才能从根源上规避涉税风险。
启税安:财税合规为先,风险防范为本,林业企业唯有规范每一笔反向开票业务,筑牢涉税安全防线,方能安稳经营、稳健发展。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。