农产品收购发票 ≠ 白条;资源回收“反向开票”也不能替代正常农产品收购。
先说结论
• 能否抵扣,要看出售者身份、货物性质和扣税凭证。
• 2026 年起,一般纳税人取得(开具)农产品销售发票或收购发票,进项税额按买价 × 9% 计算。
• 资源回收“反向开票”仅适用于符合条件的报废产品收购,不能替代正常农产品收购。
阅读提示:本文仅作政策与业务知识分享,具体处理应结合真实交易、现行规定和主管税务机关口径。
收购季一到,货在进、款在付,财务最怕的是月底发现出售者、数量、付款和凭证对不上。
风险不只是“少一张纸”,而是同一笔业务无法还原。
关键是交易发生时,就把“人、货、量、款、票、记录”关联起来。
01
一张白条,可能牵出三类问题
● 增值税:看交易主体、货物性质和扣税凭证,不能只看有没有票。
● 企业所得税:凭证要与真实支出匹配;没发票不等于一定不能扣,但白条也不能直接作为合规凭证。
● 核查成本:磅单、入库、付款和票据对不上,后续解释、补证成本更高。
关键判断
• 先确认出售者是谁、货物是什么。
• 再按交易事实判断应取得或开具什么凭证。
02
2026 年收粮场景:先看凭证,再算进项
示例:某一般纳税人向农业生产者收购其自产初级农产品,收购发票注明买价 1000 万元。按现行规则,进项税额按买价 × 9% 计算。
1000 万元 × 9% = 90 万元
采购端进项计算示例。
90 万元仅演示采购端进项计算,不代表最终应纳税额或利润;销售端仍按实际产品、税率和计税方法判断。核定扣除试点行业按试点规则处理。
关键不在月底能否补资料,而在现场有没有把证据链做实:
对比项
事后补资料
业务发生即留痕
出售者身份
月底再问,信息易缺
现场核验身份和交易关系
货物与数量
记录分散
过磅、验收、入库对应
付款与凭证
对不上再补资料
收款对象、金额、凭证同步核对
核查成本
高,易出现证据断点
相对可控,便于还原业务
03
反向开票,不是农产品收购的通用替代
国家税务总局公告 2024 年第 5 号所称“反向开票”,适用于符合条件的资源回收企业向自然人报废产品出售者收购报废产品。
原粮、鲜果、生猪、水产品等正常农产品,不会因上游是自然人或暂时无发票,就变成“报废产品”。
先做产品分类,再谈开票路径
• 正常农产品:按农产品购销和扣税凭证规则判断。
• 属于报废产品的,再核验资源回收企业资格和相关条件。
04
现场真正要改的,是这 5 个动作

确认出售者身份:
区分农业生产者、个体工商户、合作社、经纪人等。

确认货物性质:
记录品名、来源、是否自产、是否属于初级农产品。

交割时固化数量:
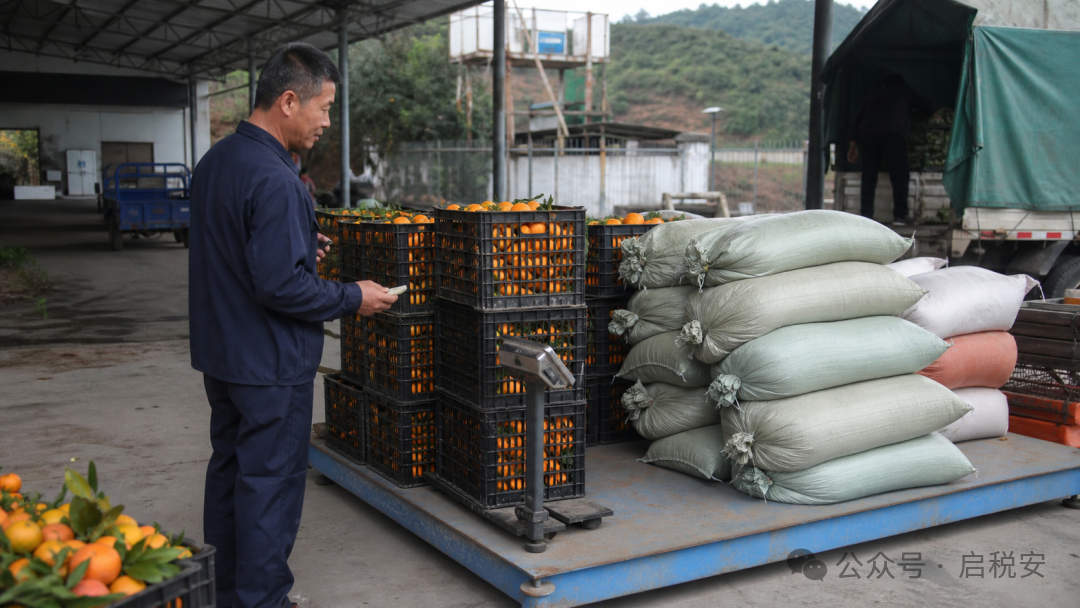
过磅、验收、入库、运输记录要对应。

付款时核对对象:
收款人、金额和交易关系要能说明;代收代付留依据。

开票前完成复核:
按适用制度判断应取得或开具的凭证,别等月底补救。
05
启税安怎么结合
企业已部署相应模块的,可用业务编号串联身份、称重、验收、付款、凭证和台账,减少资料散落和事后补录。系统用于记录和关联,不能替代真实交易或税务判断。
结语|先把业务做实,再把税务处理做对
收粮、收果、收畜的合规重点,是先分清业务类型,再把“人、货、量、款、票、记录”围绕同一笔真实业务留住。业务能还原,后续税务处理才有基础。
咨询与交流
• 关注【启税安】公众号,留言“收购账”,交流收粮、收果、收畜场景。
• 咨询专线:19865858262。具体服务范围以公司书面确认为准。
参考依据
1. 《中华人民共和国增值税法》
2. 《中华人民共和国增值税法实施条例》(国务院令第826号)
3. 财政部 税务总局公告2026年第10号《关于增值税法施行后增值税优惠政策衔接事项的公告》
4. 国家税务总局公告2024年第5号《关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告》
5. 国家税务总局公告2018年第28号《企业所得税税前扣除凭证管理办法》
政策边界说明:地方办理流程、核定扣除、具体货物税率和个案审核口径,仍需结合企业所在地及真实交易判断。