粮食收购是农产品反向开票最典型的应用场景。收购企业向自产粮食的农户采购稻谷、小麦、玉米等初级农产品,由于农户不具备开票条件,由付款方(收购企业)开具农产品收购发票,也就是反向开票。这项规定补齐交易凭证链条,方便企业进项抵扣与成本列支,但受行业交易模式影响,涉税风险不容忽视。
一、粮食行业反向开票实操要点
严格限定适用对象仅能向自产粮食的自然人农户开具反向发票。向粮贩、经纪人、合作社、个体户采购粮食,不得开具收购发票,应由对方正常开具销售发票。企业需具备粮食收购资质,并完成农产品收购发票备案。
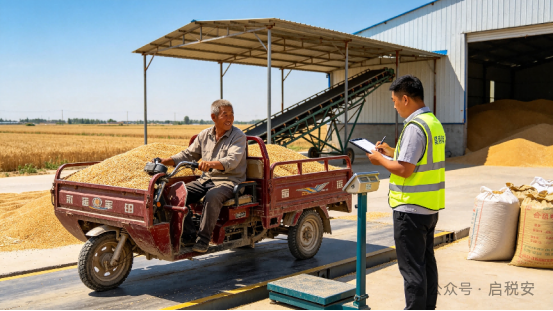
标准业务流程收购现场核实农户身份,登记粮食品种、重量、价款;企业开具农产品收购数电票;优先对公转账至农户银行卡;完整留存农户身份证明、过磅单、入库单、支付凭证、收购台账以备核查;企业按政策计算抵扣进项税额,发票作为成本扣除依据。
行业突出特征收购季节性强,夏粮、秋粮集中上市时段开票压力大;跨区域收购普遍;粮食经纪人大量参与交易;粮食烘干、混存等造成货物流核验难度上升。
二、高频涉税风险警示
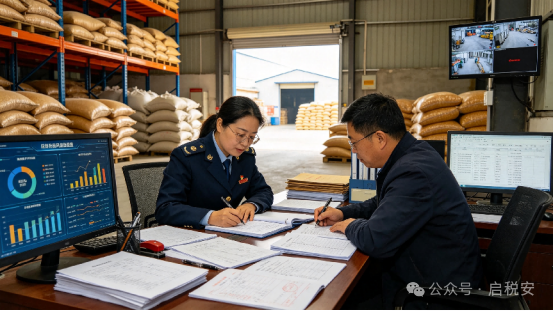
开票主体误用风险违规对中间商开具收购发票;盗用农户身份信息虚构收购业务、虚开发票,是税务稽查重点。一旦认定虚开,需做进项转出、补缴税款并加收滞纳金,情节严重将移送司法机关。
业务真实性存疑风险有发票但缺少入库、仓储、过磅等物流佐证;收购总量超出当地耕地合理产能触发大数据预警;大额现金结算、资金回款回流等异常资金行为。
资料与核算不合规风险收购台账要素残缺,异地收购佐证材料不足;违规汇总多户农户合并开票;进项税额计算出错,混淆自产粮食与外购粮食的开票边界。
三、企业合规防控建议
交易前核验农户身份,区分自产粮食,中介居间业务不得使用反向开票;
推行对公转账,严控大额现金交易,做到粮流、资金流、发票流、农户信息相互匹配;
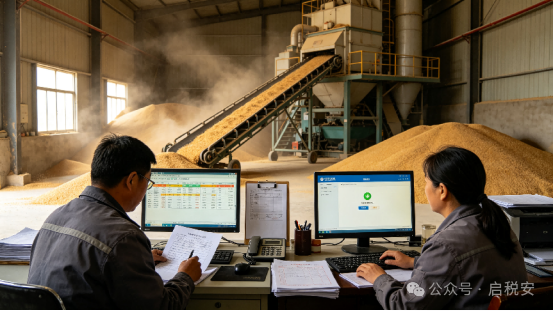
建立电子化收购台账,规范保管全套原始凭证;
结合产区产能合理把控收购规模,规避异常指标预警;
在收购旺季前对收购、财务人员开展涉税培训,明确开票红线。
总结:
启税安能帮助开票企业厘清粮食收购反向开票适用边界,梳理业务资料留存清单,识别虚开、主体错配、资金异常等涉税隐患,指导企业搭建全流程合规管控体系。反向开票制度贴合小农种植的现实情况,有效打通粮食收购行业增值税抵扣链条,但粮食收购季节性强、交易分散、经纪人参与度高,天然存在较高虚开风险。企业务必坚守“向自然人农户收购自产粮食” 核心前提,夯实业务真实性证据链,规范开票、资金与台账管理,守住涉税底线。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。