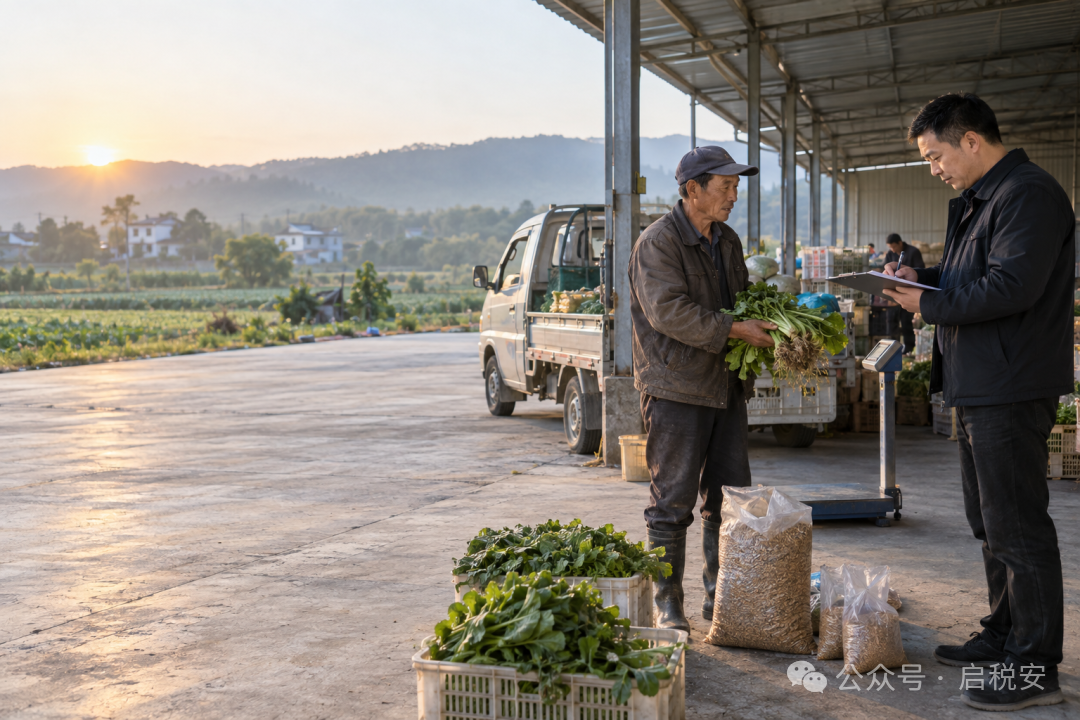
很多企业把农产品收购发票申请下来后,第一反应是:以后上游是个人,开票问题解决了。
真正开始收粮、收果、收木材、收活畜、收水产后才发现,难点不只是“能不能开”,而是每笔采购能不能从头到尾说清楚。
旺季人多、货多、价格变化快,采购、仓库、出纳和财务各自记一段。过了几个月,最基本的问题反而难回答:货是谁卖的?是不是自产?数量和价格怎么确定?钱付给了谁?凭证对应哪一批货?
所以,取得资格是规范经营的起点,不是给每笔交易盖上“自动合规”的章。
01 申请时确认的是资格,日常面对的是每一笔真实交易
申请开具农产品收购发票时,材料和使用要求要按主管税务机关的现行要求确认,企业如实说明经营项目、货物和销售者等情况。不同地区、业务口径可能有差异,不能照搬别处清单。
还要先分清制度边界。向农业生产者收购自产农产品,和资源回收企业向自然人报废产品出售者适用的“反向开票”,不是同一套制度。上游是个人,不等于开票路径自动成立,仍要回到货物性质、销售者身份和真实交易关系判断。
自2026年1月1日起,农产品收购发票属于增值税扣税凭证之一,但取得和抵扣仍以真实业务及合规凭证为前提。资格解决的是“能不能按规定办理”,日常管理解决的是“每一笔有没有真实依据”。
02 最容易断开的,不是发票,而是业务链
第一处断点是卖方。农户自产自销、合作社统一销售、经纪人转卖,交易关系不同。联系人、实际销售方、收款人也可能不同;记录要说明谁交货、谁负责销售、谁收款,代收要有授权或结算依据。
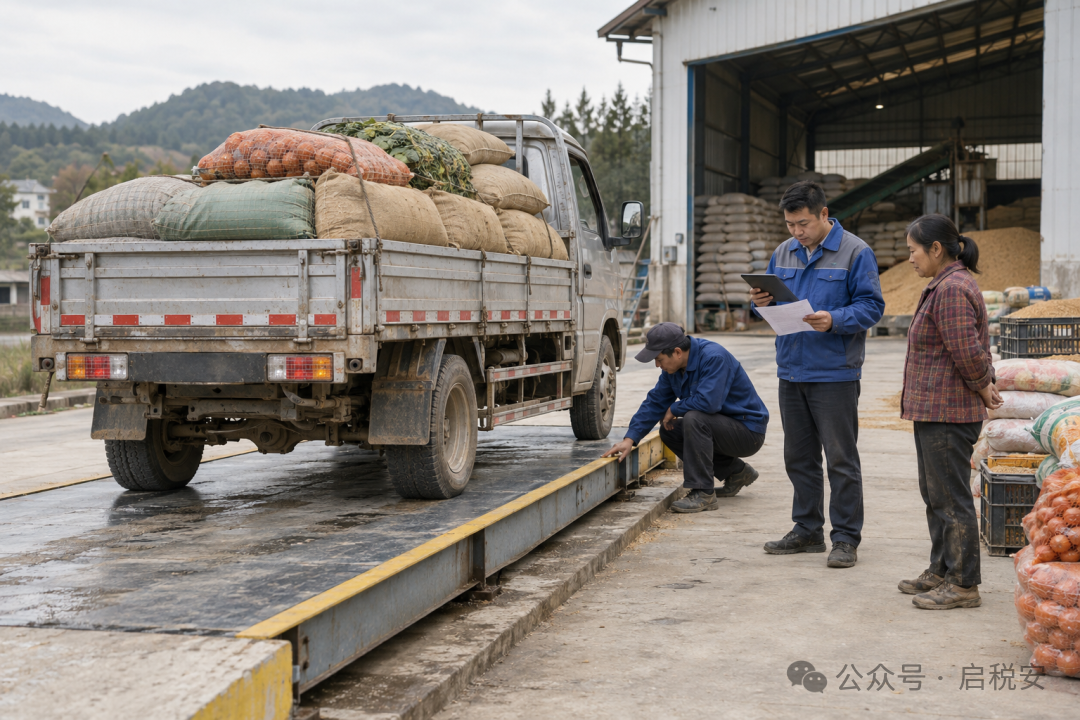
第二处断点是货物。果蔬有分级扣杂,粮食要看品种等级和水分,木材要检尺,活畜水产要做批次交接。来源、计量、验收和调整原因必须能对应,不能只留一张总磅单。
第三处断点是付款。卖方与收款人不一致,或一笔款结算多批货,都要留下对应关系,财务才能从付款查回采购批次。
第四处断点是凭证。开票主体、货物性质和交易关系要一致。外购转售不能写成销售方自产,收购发票也不能脱离真实销售者使用。
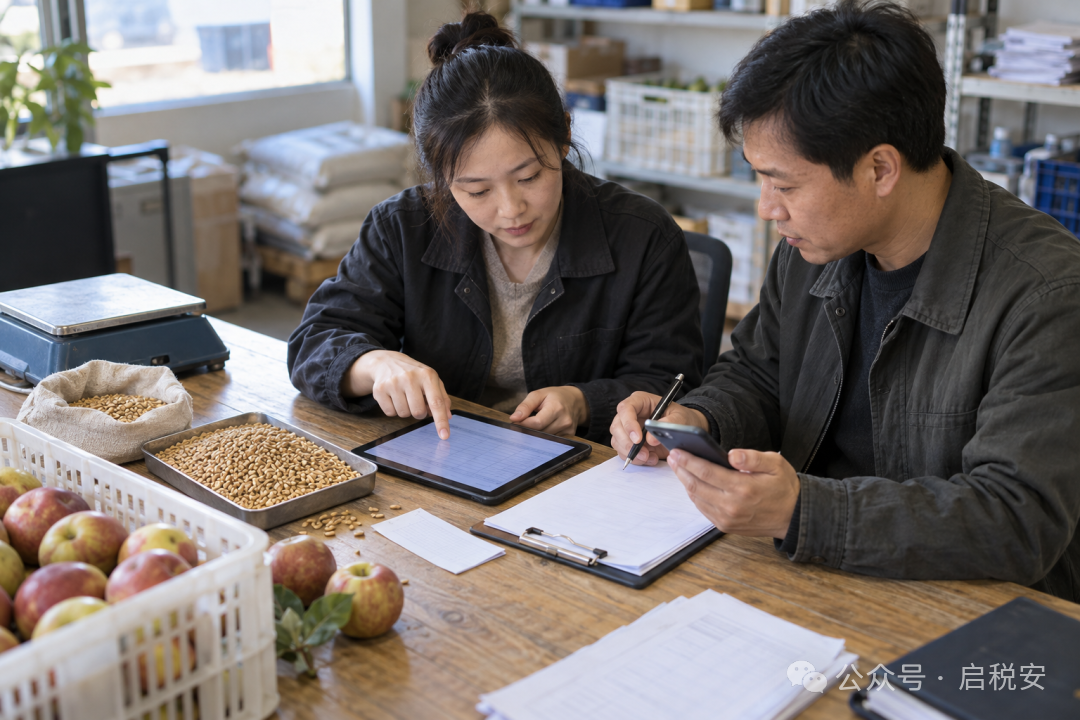
03 把要求变成一套每天都能做的动作
不必一开始就把流程做复杂,先固定五个动作:
第一,收购前确认人。确认销售方、是否自产及代收安排。
第二,收货时确认货。记录来源、品种或规格、批次、计量、验收和调整原因。
第三,结算前核对款。核对付款对象、金额和批次关系。
第四,开票前核对凭证。确认销售方、货物和凭证路径对应。
第五,归档后能回查。把身份、收货、磅单、入库、结算、付款、授权和发票放到同一业务编号下。
重点不是多填表,而是让岗位围绕同一笔业务交接:采购交销售方和货物,收货交记录,财务把付款、凭证挂回原业务。人员变动后,不只靠聊天记录和记忆。
04 例外发生时,最怕的是“先处理,之后再说”
收购业务不可能每次都完全一样,短重、扣杂、退货、改价、代收款、付款失败都可能发生。
不要直接改掉原记录,也不要重复付款后再补说明。先保留原始数据,再记录异常原因、处理人、复核人和结果。装车与验收重量不同,就把两次计量和扣款依据放在同一批次下;更换收款账户,保留核实过程和新的付款依据。
长期合规不是“从来没有异常”,而是出现异常时,企业知道谁来处理、依据在哪里、结果能不能复核。
05 启税安能帮企业解决的,是“记录散、对不上、查不回”
启税安不能替企业取得开票资格或作税务判断。它辅助把每天的动作留下并串起来,重点解决三类问题:资料散、关系对不上、差异查不回。
按目前已确认的能力,可以辅助企业做好四件事:
·核验收购对象身份,留存销售方资料;
·将采购、收货、付款和凭证按业务关联;
·将收款人、金额与批次对应,辅助处理代收、分次结算;
·集中归档,支持查询、对账和追溯。
财务收到付款时,可以顺着同一笔业务查看卖方、货物、结算和凭证;发现差异时,也能回到原始记录。系统提供记录、关联和查询工具,交易真实性、异常判断和最终税务处理仍由企业负责。功能、接口和实施范围以当前开通页面及实际确认结果为准。
结语
申请开票资格时,企业问的是“我能不能做”;取得资格后,每天要回答的是“这一笔为什么这样做”。
从最近的一笔收购开始,逐项核对:谁卖、卖什么、怎么称、怎么算、钱付给谁、凭证如何取得。把这些记录做成日常动作,资格才真正变成稳定经营的基础。
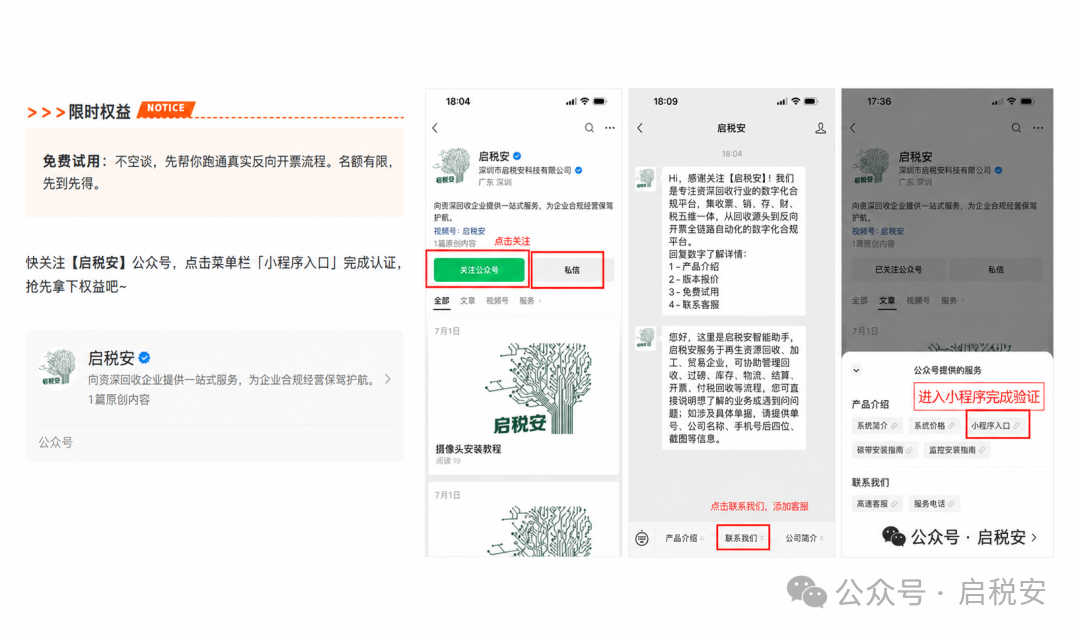
如果你正在准备农林牧渔收购业务,或已经取得相关资格,可以关注【启税安】,留言“日常合规”,从一笔真实业务开始梳理。