
山东的王大爷种了二十亩苹果,今年两千斤红富士卖给收购公司,公司却犯了难:王大爷是个人,开不出发票,这笔收购成本没有凭证,账没法做。
这不是个例。农产品收购环节“开票慢、核实难、风险高”,是征纳双方共同的“心头病”。但2026年,这套逻辑正在被改写:政策把免税红利、反向开票、三流合一一起端上了桌。看懂的人,已经在赚“制度钱”。
01 先搞懂:农产品为什么总在“票”上卡壳
农民卖自产粮、自产菜,对方是个人,开不出票;收购企业付了钱,账上却没有合规凭证——进项不能抵扣、成本不能税前扣除,两头都难受。
政策给的两条路,一条是“免税”,一条是“反向开票”。
02 自产免税:卖自己种的,增值税一分不用交
自2026年1月1日起,按增值税法及配套衔接公告,农业生产者销售自产的初级农产品,免征增值税。所谓“农业生产者”,是直接从事种植、收割和动物饲养、捕捞的单位和个人;所谓“初级农产品”,指未经深度加工的原粮、果蔬、活畜禽这类。
注意两点:一是外购农产品转卖、或用外购农产品加工后再卖,不属于免税范围;二是开票时税率栏要选“免税”,不能错选“零税率”或“不征税”,否则对方无法抵扣。
农户去税务大厅做个登记,开通自产农产品免税开票权限(数电票),或注册家庭农场、加入农民专业合作社——合作社销售本社成员生产的农产品,同样视同自产农产品免税。
03 反向开票:农户开不出票,收购企业来开
真正解决“第一张票”的,是反向开票:收购企业作为一般纳税人,向自然人农业生产者开具农产品收购发票,农户不用自己开票。
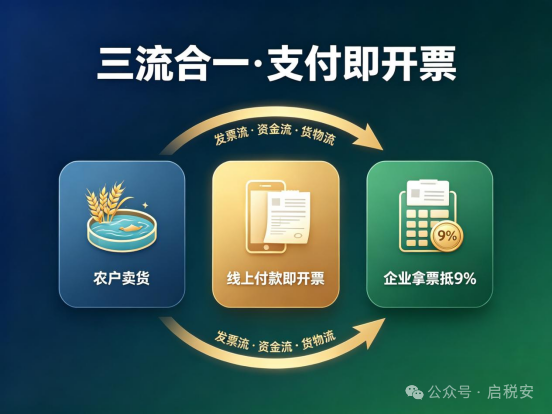
2026年,“三流合一”把它推向线上:把税务规则嵌入线上平台,付款即扣税、即开票,发票流、资金流、货物流三流合一。山东淄博农产品收购企业申请率已达75.82%;内蒙古巴彦淖尔“支付即开票”服务覆盖1364户企业,开票金额突破1.23亿元。
对农户,卖货流程不变、不新增税费成本;对收购企业,收购成本有了合规凭证,拿到票还能按9%计算抵扣进项税——这是实打实的利润。
04 四条合规底线,碰不得
一是资质要齐:收购企业须为一般纳税人、经营范围含农产品收购,并提前税务备案;
二是对象要对:只能向自然人农业生产者收购自产初级农产品,从贩子手里收的,不能开收购发票;
三是四流要合:合同、货物(过磅单、入库单)、资金(转账)、发票必须一致,货款别走大额现金;
四是台账要留:农户身份、产地、品名明细写清楚,别开“农产品一批”这种模糊票。
免税不等于不征税,更不等于“随便开票”。
写在最后
农产品的票,正在从“老大难”变成“基础设施”。
对农户,把自产登记、免税开票这些手续办齐,卖货就是稳稳的纯收入;对从业者,关键是看清三件事:卡哪个品类、拿哪个资质、接哪种开票模式。
小散农户赚的是辛苦钱,规范化主体赚的是制度钱。
启税安正在帮企业把合规变成系统里的规则——五流自动关联、台账自动建立、证据一键导出,让政策红利“落袋”。走合规的从业者,才能赚大钱。