导语:在畜禽屠宰行业,大量生猪、活禽采购来自散户养殖户,难以取得增值税进项发票,一直是屠宰企业财税管理的痛点。农产品反向开票落地后,为屠宰企业解决进项抵扣难题提供了合规路径。本文结合生猪、畜禽屠宰业务场景,解读反向开票是什么、适用条件、实操流程、常见风险点,供屠宰企业财务、负责人参考。
一、什么是农产品反向开票?
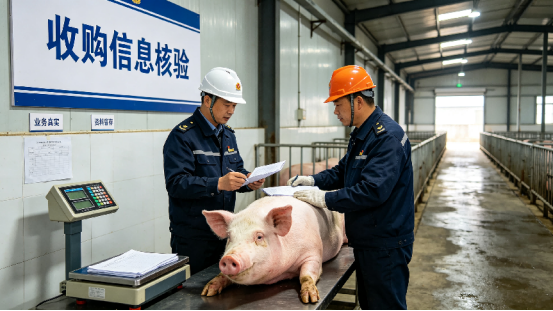
农产品反向开票,全称农产品收购发票(反向开具发票)。常规开票逻辑:销售方向购买方开票。反向开票逻辑:销售方(农户、个体养殖户)自产农产品销售,无法自行开具发票,由购买方(屠宰企业)向销售方开具农产品收购发票,企业凭这张收购发票申报增值税进项税额抵扣。
✅ 核心适用场景:屠宰企业向自产农产品的农业生产者个人采购生猪、活牛、活禽等自产畜禽。
划重点:仅限自产,如果是中间商、贸易贩子倒卖畜禽,不属于适用范围,不能反向开票。
二、畜禽屠宰企业为什么要用反向开票?
生猪、畜禽屠宰行业有明显行业特点:
上游供应商多为零散农户、小规模养殖户,很多养殖户不具备自行开具增值税发票的条件;
屠宰企业采购活畜禽成本占总成本比重极高,没有进项发票,会造成企业增值税税负大幅上升;
传统模式下,票据收集难、业务真实性核验难,容易产生财税风险。
农产品反向开票,本质就是匹配行业采购特点:由采购方(屠宰厂)开票,凭票抵扣进项,打通自产畜禽采购的进项抵扣链条,在业务真实前提下,合法降低企业税负。
三、反向开票适用前提(屠宰企业务必逐条核对)
不是所有收购活畜禽业务都能开,必须同时满足:
销售方为农业生产者个人,销售的生猪/ 活禽属于其自产农产品;
交易标的:农户自己养殖出栏的生猪、家禽等畜禽产品;
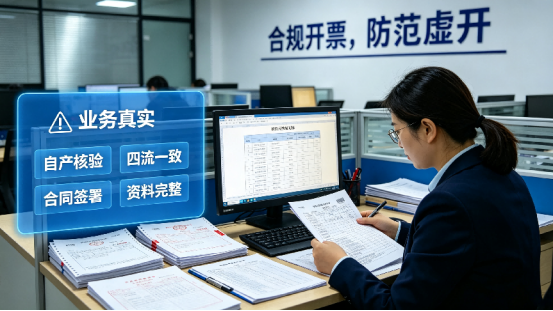
业务真实:真实发生畜禽收购、资金流、货物流、信息资料完整匹配;
屠宰企业已在税务机关完成农产品收购发票相关资格备案。
❌ 禁止反向开票情形:
向中间商、猪贩子、贸易公司采购畜禽;
养殖户是企业、合作社(对方可自行开票,不能反向开票);
收购非自产畜禽;
没有真实货物交易,虚开收购发票。
四、屠宰企业反向开票完整实操流程
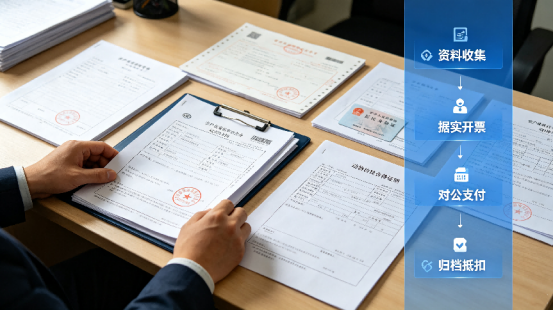
1. 事前资料收集(收购现场就要留存)
收购生猪/ 活禽时,收集农户资料:
养殖户身份证复印件;
自产证明(养殖备案、养殖场资料,部分地区税务要求);
收购合同/ 收购协议,注明畜禽品种、重量、单价、金额;
过磅单、检疫证明(动物检疫合格证明,屠宰行业必备)。
提示:检疫票是畜禽业务真实性关键佐证材料,务必妥善保管。
2. 开具农产品收购发票
屠宰企业财务在收购业务发生时,据实开具农产品收购发票,发票销售方信息填写农户个人身份信息,品名填写生猪、活禽等对应自产畜禽。
开票时间:和实际收购交易时间保持一致,严禁事后补开、汇总虚开。
3. 资金支付
尽量对公账户转账至农户本人银行卡,资金流向与发票销售方一致。现金支付会增加税务核查风险,尽量减少现金交易,留存转账凭证。
4. 凭证归档、进项抵扣
把收购发票、过磅单、检疫证、农户资料、付款凭证配套装订归档;按照现行农产品抵扣政策,在增值税申报时申报进项税额抵扣。
五、重点风险警示,屠宰企业一定要规避
反向开票便利性强,但属于税务重点监管票据,虚开农产品收购发票是重大涉税风险。
业务真实性风险无真实收购、虚构农户信息、虚增收购数量重量,属于虚开发票,会面临补税、滞纳金、罚款,情节严重涉及刑事责任。
混淆自产与贩运很多采购是猪贩子转手的畜禽,不属于农户自产,这类业务不能开反向收购票,很多企业踩坑在这里。
资料留存不全缺少农户身份资料、检疫证明、过磅单、付款记录,税务核查时无法证明业务真实,已抵扣进项税额需要转出。
发票开具不规范项目填写不全、品名、数量、重量和实际收购不一致,跨业务汇总开票。
备案管理风险企业需要提前确认当地税务机关对农产品收购发票的备案要求,各地执行口径略有差异,建议提前与主管税务机关沟通确认。
六、企业管理优化建议
建立收购内控流程:收购、质检、过磅、财务开票岗位分离,互相校验;
建立农户信息台账,定期核验养殖户自产资质;
优先银行转账结算,减少现金交易;
定期开展财税自查,核对货、票、资金、佐证资料四流一致;
关注属地税务政策,农产品抵扣规则各地实操口径存在差异,重大业务提前咨询主管税务机关。
总结
农产品反向开票是生猪畜禽屠宰行业解决散户采购进项缺失的合规工具,但工具的前提是真实业务。启税安能帮助屠宰企业用好这项规定,核心不在于“开票” 本身,而在于搭建完整的业务证据链,守住业务真实底线,实现降本与风险管控平衡。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。