收粮、收果、收畜、收水产、收木材,看起来是不同业务,财务都会遇到同一个问题:货是谁卖的?卖的是什么?数量和价格怎么确认?钱付给了谁?发票和哪一批货对应?很多企业把资料管理简单理解成“留一张发票、打一笔款”。但发票只能证明凭证环节,不能单独还原完整交易。真正有用的资料,应当围绕同一笔业务,把人、货、价、款、票和异常处理串起来。
下面这5类资料,建议在收购发生时同步留下,而不是月底再集中补。
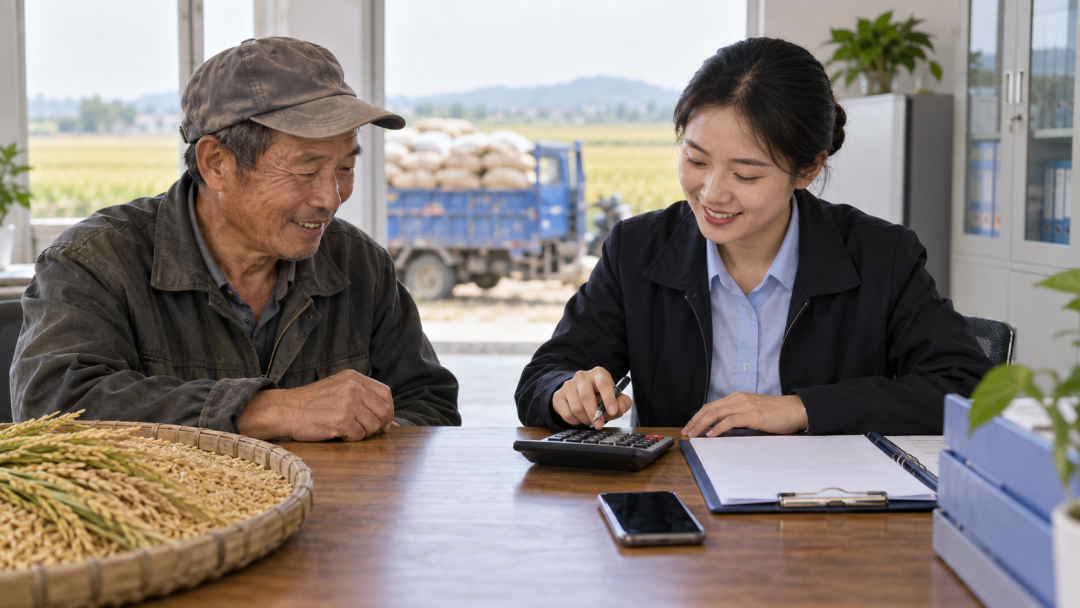
1. 先把卖方和交易关系留清楚
收货人、送货人、实际出售者和收款人,有时并不是同一个人。企业至少要记录出售者姓名或主体名称、身份信息、联系方式,以及谁负责送货、谁负责收款。
如果是农户自产销售,要把自产关系和实际销售方记录清楚;如果是经纪人、代运人或亲属代收款,要保留授权、结算说明或其他能够解释关系的资料。不能因为“货是他送来的”,就直接把送货人登记成卖方。
卖方资料也不能一次建档后长期不变。换卡、换手机号、委托收款和主体变更,都应留下变更前后信息和核实记录。
2. 再把货物和现场计量留清楚
货物资料至少应包括品种或名称、来源、批次、收货时间、数量、规格,以及验收或质检结果。
不同业务的重点不同:粮食要记录水分、杂质和等级;果蔬要记录分级、扣杂和损耗;活畜、水产要记录批次、数量、交接和异常情况;木材或苗木要记录检尺、规格和运输交接。
如果收货重量、结算重量和入库重量不一致,不必为了让数字相同而直接改记录,但要留下差异原因、调整依据和确认结果。现场照片、磅单、质检单、交接单和签字记录,应尽量挂回同一业务编号。
3. 付款要能追到具体批次
付款资料不能只留网银提交截图。企业应保存银行交易成功凭证、付款日期、金额、收款账户和账户户名,并说明这笔钱对应哪一批货、哪一张结算单。
如果卖方和收款人不一致,要有授权或合理的结算依据;如果一笔款对应多个批次,要有分摊明细;如果发生退款、重付或付款账户变更,要保留原付款、退回和重新支付的完整记录。
财务复核时,应当能够从银行流水查回采购批次,也能够从结算单查到实际付款结果。
4. 先分清开票路径,再归集凭证
农产品收购、一般购销、资源回收反向开票,不是同一套制度。上游是自然人,也不等于企业可以直接套用反向开票。
国家税务总局公告2024年第5号规定的反向开票,针对的是符合条件的资源回收企业向自然人报废产品出售者收购报废产品的交易。正常农产品、林产品、畜牧产品和水产品,不能仅因为由企业集中收购,就直接套用这项规则。
因此,开票前要先确认货物性质、出售者身份、收购主体和适用凭证路径,再把发票与合同、过磅、结算和付款资料关联起来。不要先开票,之后再反过来寻找业务依据。
5. 把异常和归档也作为交易资料的一部分
建议每笔业务使用一个统一编号,至少关联以下资料:
·出售者和授权资料;
·收货、过磅、质检和交接资料;
·定价、扣杂、结算和调整依据;
·银行付款、退款和重付记录;
·发票、申报及其他适用凭证;
·异常处理、复核和最终结果。
原始记录不能被最终结果直接覆盖。改价、退货、短重、代收、付款失败等情况,都应保留原记录、处理原因和复核结果。这样人员更换或业务过了几个月,仍能把一笔收购重新讲清楚。
财务可以先抽查这6项
1.卖方、送货人和收款人是否区分清楚;
2.货物来源、批次、数量和验收记录是否完整;
3.重量或价格差异是否有依据;
4.银行成功付款是否能对应结算单和批次;
5.开票路径是否与货物性质、交易主体相匹配;
6.异常处理是否保留原始记录和复核结果。
启税安能帮企业解决什么
启税安不能替企业判断货物性质、取得开票资格或作最终税务处理。企业如已部署相应模块,可以把出售者、收货、计量、结算、付款和凭证按同一业务关联,减少资料散落,便于对账和追溯。具体功能和实施范围,以实际开通和测试结果为准。
农林牧渔收购的合规管理,不是多留几张表,而是让每一笔真实交易都能回答“谁卖、卖什么、怎么算、谁付款、凭什么开票”。先把这条链留完整,再谈效率和规模化。
如果你正在梳理农林牧渔收购资料,可以关注【启税安】,留言“收购资料”,从最近一笔真实业务开始检查。
政策依据
[国家税务总局关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告(国家税务总局公告2024年第5号)](https://tianjin.chinatax.gov.cn/11200000000/0300/030004/03000418/20240426163527849.shtml)
截至2026年9月18日核验。本文用于政策与业务知识分享,不构成针对具体企业、具体货物或具体地区的税务意见;实际办理前,请结合现行政策、交易资料和主管税务机关要求再次核验。