农产品收购行业一直是虚开发票风险高发领域。农产品收购发票由收购方自行开具,交易对象多为分散农户,交易真实性核验难度大,不法分子利用信息不对称虚构农户、虚构收购业务,虚抵进项、骗取税款,给税收征管带来巨大压力。农户确认制作为源头风控手段,通过线上核验农户身份、交易信息确认,从业务源头阻断虚开链条,防控成效显著。
一、传统农产品收购模式的虚开痛点
信息核验难:农户分散、流动性强,税务机关难以逐户核实身份真实性,存在虚构农户信息、借用他人身份开票的情况。
业务真实性取证难:收购交易多为现金结算,缺少规范合同、物流凭证,容易虚构收购数量、单价,虚增收购金额。
发票自开风险高:收购企业自行开具农产品收购发票,缺乏农户端确认环节,企业单方面填报数据,人为操作空间大。
事后核查成本高:虚开案件爆发后才开展稽查,属于事后补救,征管投入大,税款追回难度高。
二、农户确认制的核心运行机制
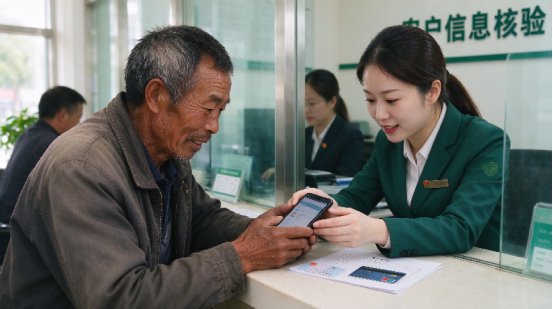
农户实名备案:农户身份证、银行卡信息线上采集核验,建立农户信息库,一人一档,杜绝虚假农户。
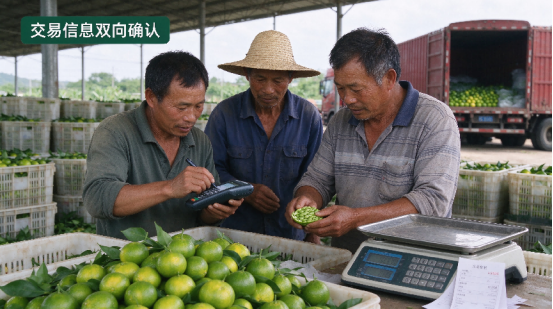
交易双向确认:企业录入收购业务信息(品种、数量、金额)后,由农户本人线上确认交易是否真实,未确认业务不得开票。
资金流关联校验:收购款项直接拨付至备案农户银行卡,规避现金大额交易、资金回流等虚开典型特征。
数据自动比对:系统将农户信息、收购业务、物流、资金数据交叉校验,异常交易自动预警。
三、农户确认制防控虚开的量化成效
虚假农户数量大幅压降:试点地区虚假登记农户下降62%,借用身份信息开票行为显著减少。
异常发票占比明显下降:上线农户确认制后,农产品收购异常发票占比由11.3% 降至 3.5%。
虚开案件案发数量减少:试点区域农产品行业虚开涉税案件同比下降57%,源头风险得到有效遏制。
征管人力成本降低:由人工逐户核查转为系统自动校验,基层税务核查工作量减少约45%。
四、农户确认制落地现存短板
老年农户使用门槛:部分高龄农户不会操作智能手机,线上确认存在障碍,需要线下辅助核验。
跨区域农户管理难题:流动农户、跨地区收购场景下,信息共享还不够充分。
配套数据联动不足:部分地区物流、仓储数据未打通,多维度校验仍存在盲区。
个别变通风险:少数主体尝试拆分交易金额规避校验,仍需持续动态监控。
五、优化实施路径建议
线上线下双渠道:保留线下确认窗口,方便老年农户完成交易确认,兼顾风控与便民。
打通多部门数据:对接户籍、农商行资金数据,强化农户身份与资金流向穿透式监管。
建立动态风险画像:基于历史交易、农户活跃度、开票频次构建风险模型,智能识别异常业务。
加强行业普法宣传:面向收购企业、农户开展税法宣讲,提升双方合规意识。
农户确认制抓住农产品收购虚开治理的源头,补齐传统征管模式短板,通过交易双方双向核验,把风险管控前置,有效压缩虚开违法空间。启税安能助力农产品行业落实农户确认制,夯实涉农税收风险防控底座,护航涉农产业健康合规发展。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。