收购点从厂区扩展到乡镇,企业离货源近了,总部却可能离现场记录更远了。甲站把验收调整记在磅单上,乙站只留结算金额,丙站遇到断网先用纸质单据。月底汇总时,财务发现各站都有账,同一类问题却要反复询问。
多收购点管理的重点,是让各站清楚谁负责采购、谁有权确认变更、哪些记录需要交接,以及总部怎样复核。站点可以有不同作业方式,关键业务的判断依据和交接要求要讲得明白。
01 先确认每个站点代表谁采购
自营收购点、受托代收点与独立经营的合作方,交易关系可能不同。总部应先确认采购合同由谁签、实际购买方是谁、谁验收、谁承担结算责任,再明确站点可以办理哪些事项。不能只因为招牌相同或都由总部管理,就把不同主体的业务记成同一家企业采购。
集中复核也不能替代真实交易主体。发票中的主体、货物和金额应与实际经营业务相符;各主体的办理资格及跨地区业务要求,需要结合实际情况核实。[1][2] 农户销售自产农产品的免税判断,与收购企业使用何种凭证,应分别处理,不能写成“总部取得自产免税资格,各站都能使用”。[3]
对受托站点,建议在授权中写清负责区域、货物范围、验收职责、价格确认权限、付款权限和资料交接要求。人员或合作关系发生变化时,及时调整授权,交清尚未处理的业务,不让离岗人员继续沿用原权限。
02 统一判断规则,保留实际业务差异
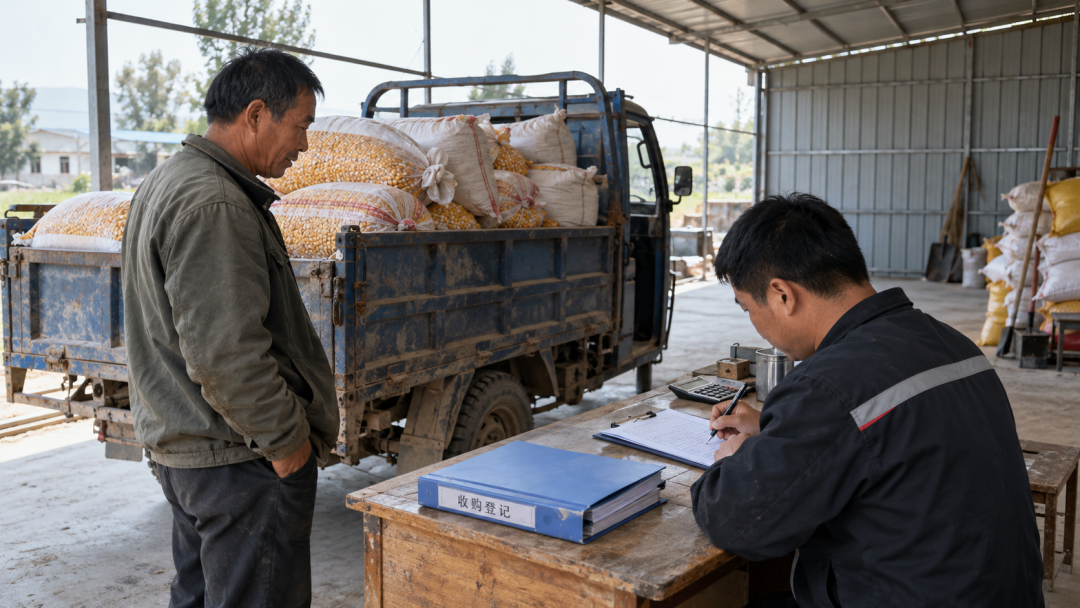
总部应统一的是记录字段、计量与验收的处理要求、变更确认方式及复核分工。不同产区、品种、等级、运输条件和采购约定,可能形成不同单价或扣减结果,不能为了表格好看,强行让各站的价格和损耗比例一样。
例如,两个站点收购的粮食品种和水分不同,总部要核对的是检测结果、适用标准和结算依据,不能仅凭扣减比例不同就认定其中一个站点违规。标准确需调整时,要注明适用范围和生效时间,保留原版本,让历史结算能回查到当时使用的依据。
设备状态与人员操作也要纳入交接。计量、检测设备按适用要求管理,现场发现设备异常,应记录受影响的批次及复核结果;不能让一个后来修正的数字覆盖之前的现场记录。
03 记录有时限,断网也要交得上
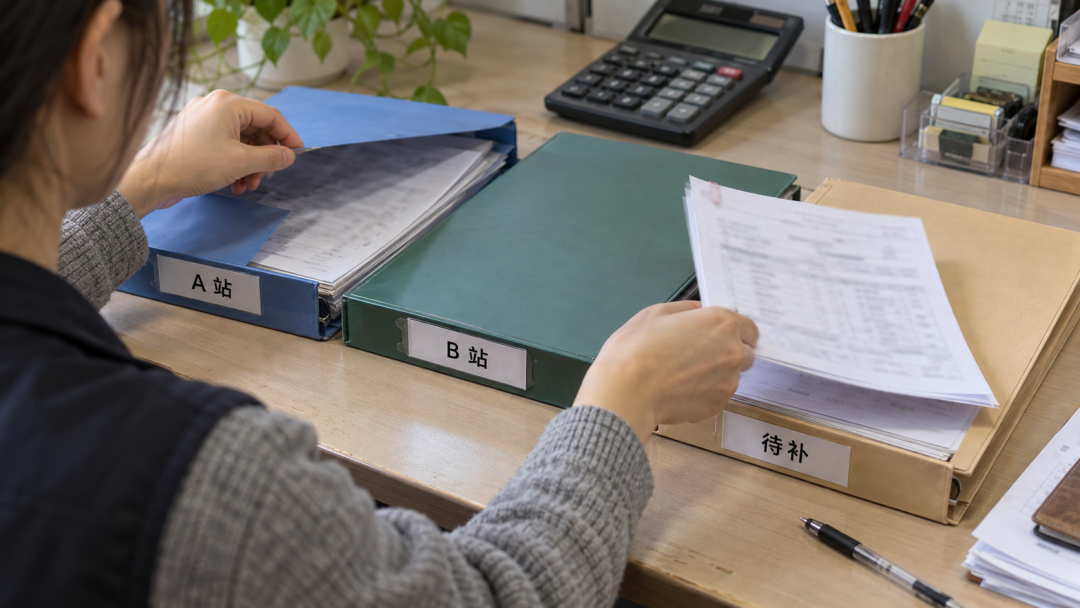
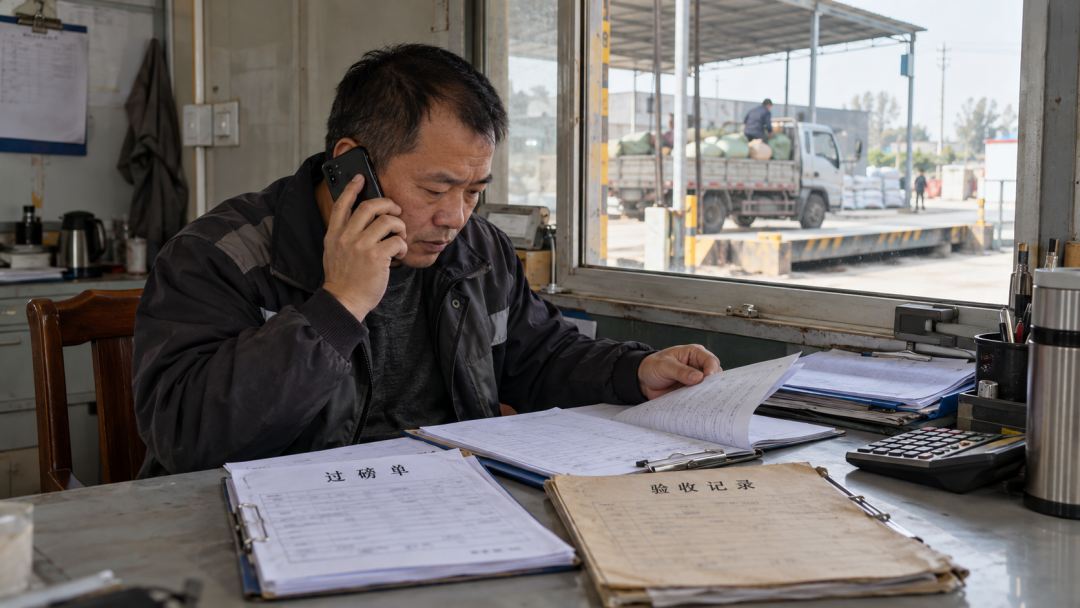
总部可以按业务需要明确资料交接时限:站点当天形成哪些记录,何时提交,谁核对遗漏,哪些异常需要及时报告。能在线传递的资料及时传递;暂时无法上传的,保留现场原始记录,登记待提交事项和预计补交时间。
纸质记录转为电子资料时,要注明业务发生时间、录入时间、录入人及原始依据,并核对是否重复登记。扫描件已上传,也不代表总部已经收到完整内容或完成复核;缺页、模糊、编号错位等问题,仍要回到站点核实。
同一笔业务使用能够区分站点与批次的编号,关联实际卖方、收货、验收、结算和付款。货物从站点调往总部仓库或其他站点时,再留下发出与接收记录,区分内部调拨和向外部卖方采购,避免重复计入收购数量。
04 权限分得清,总部复核才有用
哪些业务需要总部审核,哪些可以由站点在授权范围内办理,应按企业规模、实际交易主体和内部制度确定。价格调整、换卡、代收或大额付款等事项,要有相应核实与复核安排,不能由同一个人随意改信息、确认金额,再自行完成支付。
管理环节
站点需要交接什么
总部重点复核什么
采购与收货
实际购买方、卖方、批次及交接依据
站点授权与真实交易主体是否对应
验收与结算
原始计量、检测、调整原因及确认结果
适用标准、数量与金额是否解释得通
付款与变更
付款申请、收款关系及银行实际结果
对象、金额、权限与异常处理是否清楚
归档与交班
原始资料、补交清单及未完成事项
缺口由谁处理,何时跟进,是否重复登记
小站点人员少、有人兼岗时,也要安排适当的第二人复核或总部抽查。集中付款可以是一种管理安排,但不能把“全部由总部付款”或“只要不是银行转账就违法”写成统一结论。实际支付方式、付款主体和凭证,应结合适用要求管理并如实记录。
复核发现问题后,应列明具体站点、业务编号、缺口、责任人和处理状态。不能只在汇总表写一句“资料不全”,也不能把站点补了一份说明当作已经查清实际交易。
05 启税安,辅助把站点记录接到同一笔业务
多站点业务容易把资料分散到不同人员、纸质台账和付款清单中。企业在已开通相应功能的前提下,可以借助启税安,将收购对象、收货、结算、付款和凭证按业务关联,并保留站点与批次的对应记录,便于查询、对账和追溯。
统一模板下发、移动采集、设备接口、分级审批或站点看板是否支持,应以实际开通页面和实施确认结果为准。企业先明确交接规则与复核职责,再确认系统如何配合,避免把尚未实现的功能写进现场制度。
总部可以先抽查两个站点、各选一笔业务:能否确认真实买卖双方?能否查到当时适用的验收和定价依据?能否找到付款结果与未完成事项的负责人?这三项查得回来,同一套管理要求才算落到了具体业务上。
关注【启税安】公众号,了解农产品收购业务的资料管理与对账方法。梳理多收购点流程时,可以先从两个站点的交接记录开始。
适用说明:本文按截至2026年10月14日核验的公开规定及常见业务场景整理。流程和表格为管理建议,具体凭证路径、站点授权及税务处理应结合真实交易与适用要求判断。
政策依据
[1]《中华人民共和国发票管理办法》第十八至二十一条
[2]国家税务总局:纳税人合规开具发票问题即问即答之一(2026年4月24日)
[3]财政部、税务总局公告2026年第10号:自产农产品免税相关规定