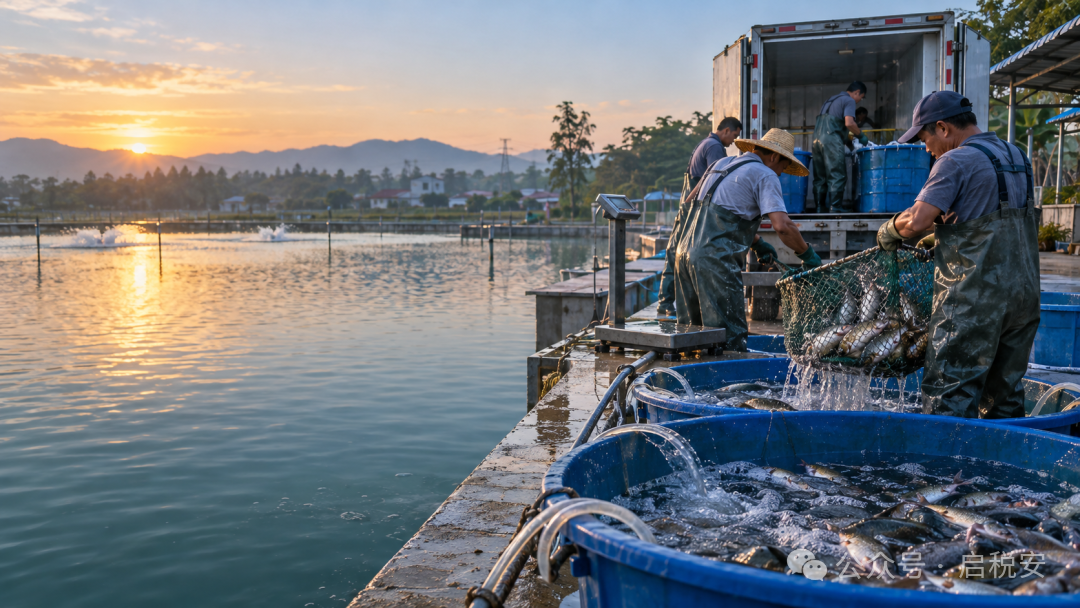
凌晨起鱼,清晨过磅,装上活鱼车,送往市场、加工厂或客户。现场节奏快,大家最关心的往往是“多少斤、多少钱”。
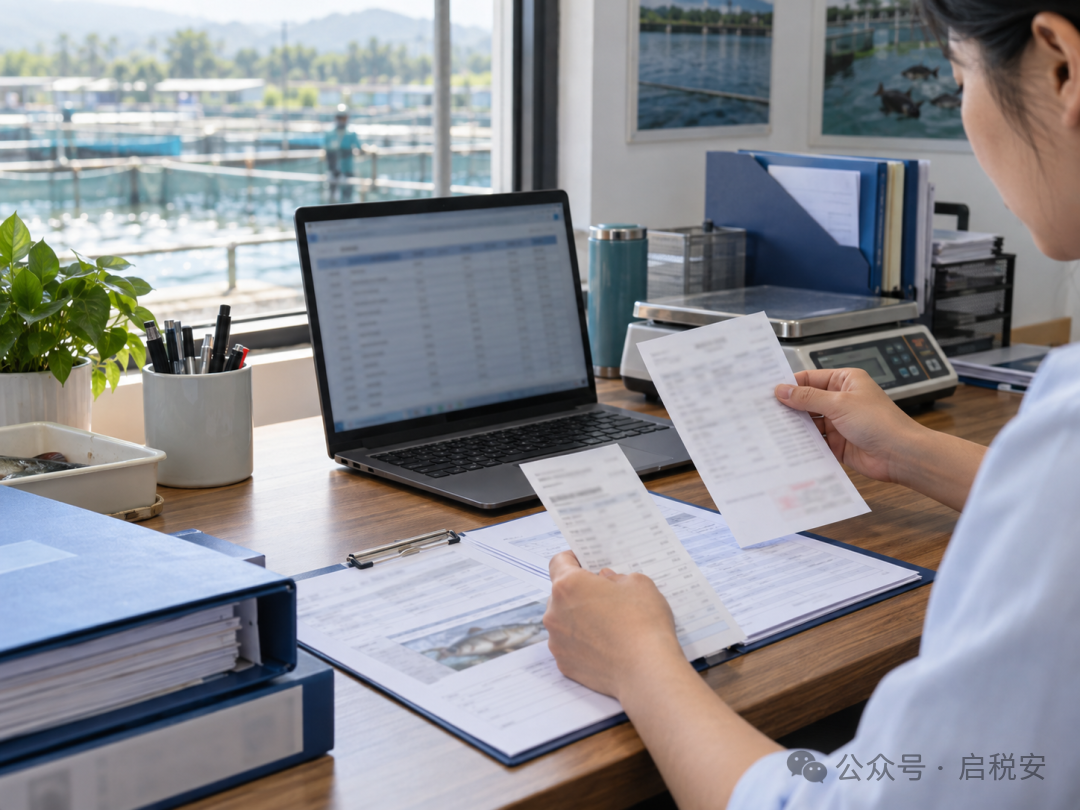
鱼运走了,采购的事却未必结束。到了月底,财务拿着一笔付款来问:这是哪一车鱼?采购翻聊天记录,仓库找磅单,出纳查流水。资料都在,放到一起却不一定能对上。
对收购企业来说,这笔钱买了谁的鱼,数量和金额怎么算出来,最后取得什么凭证,最好在业务发生时就留下记录。
01 卖方身份,要在收购前确认
鱼从塘口拉出来,不代表企业一定是在向养殖户收购自产鱼。养殖户自己养、自己卖,与鱼贩收鱼后转卖,交易性质不同。合作社、养殖企业也可能既卖自产鱼,又卖外购鱼,不能只看名称判断。
联系人、经纪人和实际销售方要分清。有人负责介绍生意,有人帮忙联系,也有人先买下鱼再转卖。收购记录应写清真正的销售方,不能只留下一个熟人的昵称。
确定卖方以后,再核实这批鱼是否由其自产,提前确认相应的凭证路径。身份核验能帮助确认一个人是谁,但不能单独证明鱼就是他养的。
如果是家属或经纪人代收款,应核清委托关系、收款账户和结算安排,留下授权及相关依据,方便之后与实际交易核对。
02 结算有差异,要能查到具体哪批鱼
同一种鱼,规格不同,单价可能不同;运输途中出现短重、死鱼或损耗,也可能影响结算。因此,磅单只记一个重量,往往还不够。
收货时应把鱼种、规格、来源、日期、批次、重量、单价及运输、入库情况一并记录,毛重、皮重和净重也要分清。
比如,装车重量与验收重量不同,最终又有扣款,企业应留好两次称重、扣款原因和双方确认记录。财务才能核清差额,而不是到月底再问“为什么少付了这笔钱”。
一车鱼分次付款,或一笔款结算多批鱼,都要能找到对应关系。付款对象与销售方不一致时,也应能顺着记录查到代收依据。
日常可以给每批货设置一个业务编号,用它关联磅单、入库、结算和凭证。发生数量或价格调整时,再把调整依据放到该批次下面,复核就有了查找的起点。
03 鲜鱼采购,不能套资源回收“反向开票”
国家税务总局公告2024年第5号规定的资源回收“反向开票”,适用于符合条件的资源回收企业向自然人报废产品出售者收购报废产品的场景。
正常养殖、起捕、出售的鲜活水产品,不属于这里的报废产品。卖鱼的是自然人,也不能据此套用资源回收反向开票。
水产采购能否使用农产品收购发票,应结合购销双方身份、是否自产、货物性质和具体适用规定判断。外购后转卖的鱼,不能写成销售方自产鱼。
凭证路径应在收购前确认,并按规定时点取得或开具相应凭证。拿到发票后,还要与前面的销售方、货物和结算资料相互核对。
04 启税安,让财务顺着一笔付款查到整笔采购
企业反复追资料,常常是因为采购、仓库、出纳和财务各自只掌握一段。启税安可以把身份核验、业务记录、付款关联和资料归档放到同一笔采购中管理。
以一笔水产采购的处理过程为例:采购登记时,核验身份并留存销售方信息;收货后,把采购、收货和付款记录关联起来。碰到代收款或分次结算,再将付款对象、金额与采购批次对应,相关授权和结算依据一并留存。
磅单、付款记录和相关凭证集中归档后,财务复核一笔付款,就可以沿着记录查看卖方、鱼货批次、收货情况和凭证,减少在聊天记录、表格和纸质单据之间来回寻找。
启税安帮助企业解决的是:信息分散、付款难对应、资料反复索要的问题。业务量增加后,查账也能更多依靠已归档的记录,减少对某个人记忆的依赖。
05 长期合规,要把核实和留档做到日常
系统提供了记录和关联的工具,企业还要明确谁负责核实、谁处理异常。采购确认实际销售关系,收货人员记录验收差异,财务核对结算依据,才能让留下来的资料可信、可用。
发现销售方、数量或收款关系解释不清时,应及时核实,不能只补一份说明就算处理完成。已经归档的资料也应便于后续查询,人员交接时交清尚未解决的问题。
把这些动作持续做好,启税安的记录、对账和追溯能力才能成为长期合规管理的基础,而不只是月底临时整理的一套材料。
如果你正在做水产养殖、收购、加工或贸易,可以关注【启税安】,留言“卖鱼账”,说说你在收购、付款或凭证核对中遇到的问题。