摘要: 废钢回收和粮食收购都可能遇到源头凭证难题,但适用的开票制度不同。企业真正可以共用的,是让主体、货物、资金、票据和业务记录相互印证的管理方法。
本文用于政策与行业知识分享,不构成税务、法律或资质申请意见。具体适用范围、抵扣处理及申报要求,请以现行规定和主管税务机关意见为准。
一边是废钢、废塑料、废纸等再生资源;另一边是粮食、果蔬等农产品。两个行业收购端都可能出现同一种焦虑:货已经进场,上游出售者却无法像普通企业一样提供发票。
但必须先说清:
资源回收“反向开票”和农产品收购发票,是两套不同的制度,不能混用。
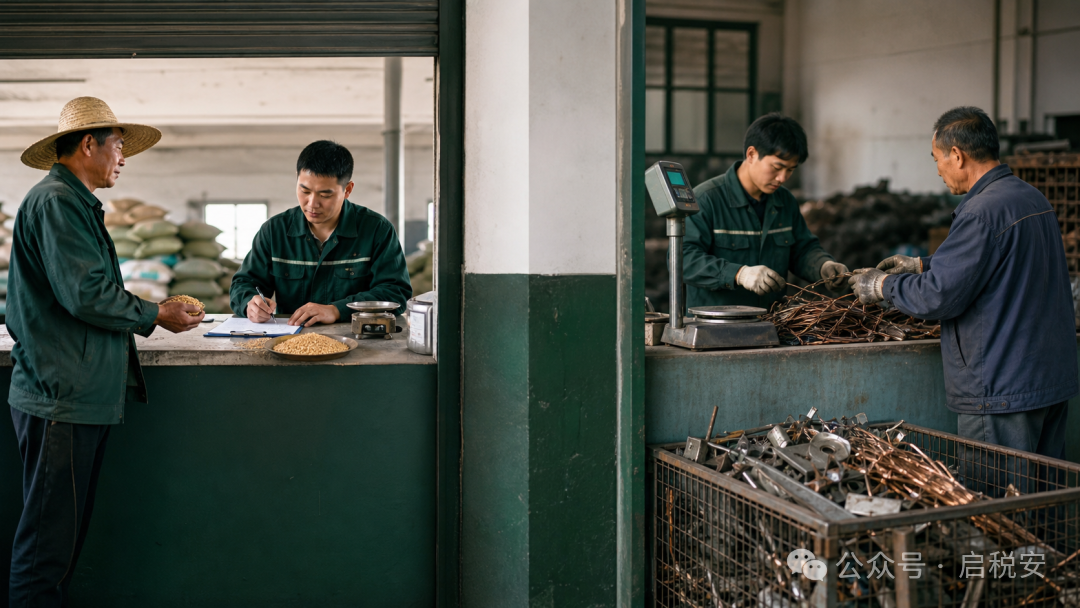
两套制度边界:农产品收购与再生资源回收分别核验
真正可以跨行业借鉴的,不是同一条政策,而是让真实交易在发生时留下完整记录。
01 同样是凭证难题,适用规则不同
再生资源:符合条件时可以“反向开票”
国家税务总局公告2024年第5号明确,自然人报废产品出售者向符合条件的资源回收企业销售报废产品,企业可以按规定开具标注“报废产品收购”的发票。
企业还应保存合同或协议、运输凭证、过磅单、转账记录等真实性材料,并建立收购台账。能够开票只是起点,真实交易才是底座。
农产品:按农产品收购发票等规则处理
增值税一般纳税人购进农业生产者销售的自产农产品,符合条件时,可以依据农产品收购发票或者销售发票,按现行规定计算抵扣;实行核定扣除的,应按相应规定执行。
关键词是:农业生产者、自产农产品、符合条件的购买方和真实收购业务。农产品收购不能直接套用资源回收反向开票的主体、限额和办理条件。
02 两套制度,共用一套真实业务管理方法
无论适用哪套制度,企业都要回答:这笔交易是否真实,票据能否与业务对应?
主体:谁在出售,身份和主体类型是否准确;
货物: 品类、数量、过磅、运输和入库能否对应;
资金: 付款对象和金额是否符合真实交易关系;
票据:开票对象、品名、数量和金额是否与业务一致;
记录: 合同、订单、验收、付款、票据和台账能否按同一业务编号调取。
“五流合一”更适合作为企业内部管理框架,而不是自动证明合规的口号。资料能彼此印证,才有助于说明业务真实。
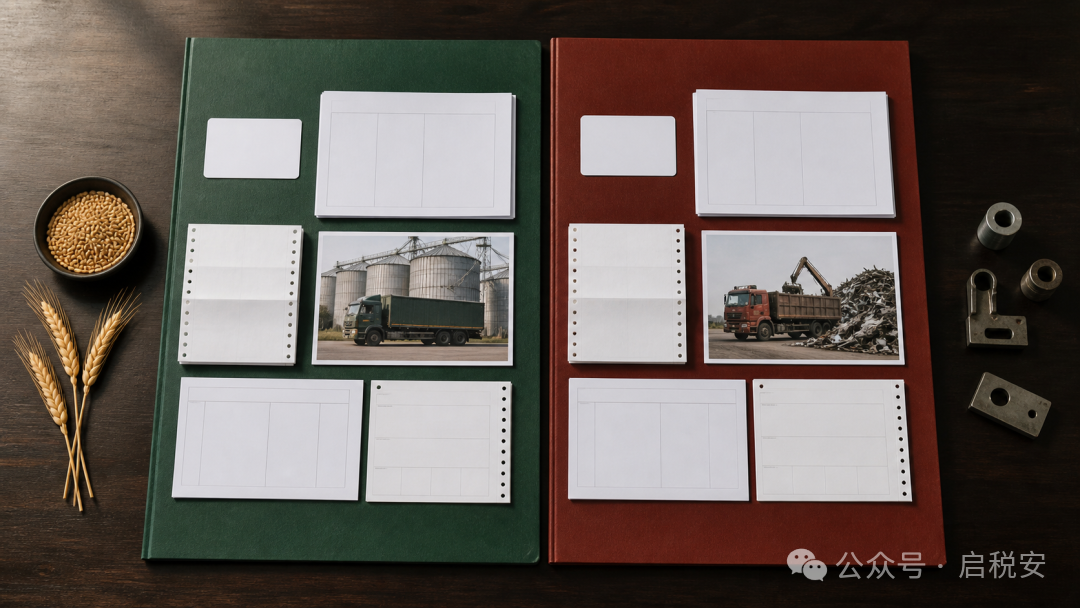
一单一档:两类业务分别归集主体、货物、资金、票据与业务记录
03 企业需要守住四道关口
交易前:核验主体
识别出售者身份和主体类型。主体不清、身份不一致时,先复核再处理。
交割时:记录货物
将订单、车辆、过磅、验收和入库按同一业务编号关联,减少手写补单和月底集中补录。
结算时:核对资金
付款对象、账户和金额应与业务资料对应;存在代收代付等情形时,应保留原因和授权材料。
开票前:检查一致性
核对主体、品名、数量、金额和付款信息。发现身份不一致、重量异常或资料缺失时,先人工复核。
04 启税安能做什么?
启税安的价值,不是把两套政策混成一种,也不是把不真实的业务“包装合规”。
在企业完成实际部署、必要授权并符合个人信息保护要求的前提下,系统可以围绕同一业务编号,辅助归集实名信息、订单、过磅验收、付款、票据和台账记录,帮助企业发现资料缺口,减少人工归集和事后补证成本。
系统不能替代企业证明业务真实,也不能替代税务机关作出政策、资质或税务处理判断。具体接口、自动化程度和交付范围,以实际部署方案为准。
结语
从再生资源回收到农产品收购,企业面对的焦虑很相似,政策答案却不同。
政策给出的是不同通道,真实交易和完整留痕才是共同底座。
◆ ◆ ◆
#农产品收购 #反向开票 #税务合规 #五流合一 #启税安