涉农产业长期存在一个顽固痛点:前端农户无票、中端抵扣难、后端成本高。大量真实农产品交易,因为票据断裂,变成企业的“无票成本”,直接推高全产业链税负与经营风险。
很多人误以为“反向开票” 是全新政策,其实它是适配农业业态的专属财税机制。2024 年税务政策进一步标准化、数字化普及这一模式,打通涉农财税闭环,从根源上重构农业全链条成本结构。本文将拆解反向开票对涉农产业链的成本影响、红利空间与合规红线。
01 厘清概念:什么是涉农反向开票?
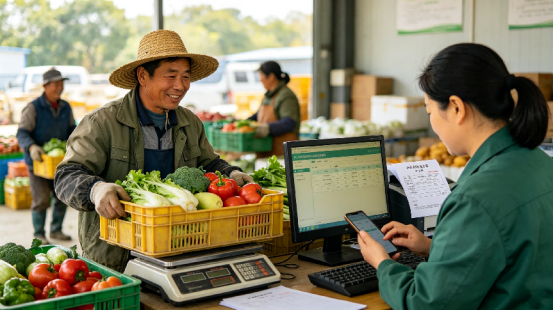
常规商业交易遵循“卖方开票、买方抵扣”,但农产品行业存在特殊性:上游生产者多为个体农户,无税务登记,不具备自主开票能力。由此形成行业通病:有真实交易,无合规发票。
反向开票(农产品收购自开票),就是针对农业痛点的特殊制度:由采购方(收购企业)代替销售方(农户)开具发票,实现“买方开票、买方抵扣” 的反向合规闭环。简单来说,这项制度解决了农户开票不便、收购企业缺票抵税的行业堵点,是面向涉农产业的合规减税工具。
02 产业链重构:打通从田间到终端的票据链路
反向开票落地后,完整的涉农产业链财税链路正式成型:农户自产自销→ 收购企业反向开票 → 加工企业进项抵扣 → 流通终端合规完税
传统模式下,产业链堵点集中在最前端。缺少合规发票,企业只能白条入账或私下代开,不仅增值税进项无法抵扣,采购成本还不能在企业所得税税前扣除,叠加风险溢价,产业链整体成本居高不下。
而反向开票模式下,收购发票作为合法入账、抵扣凭证,能够实现票、货、款、交易四流合一,打通全链条财税壁垒。
03 核心降本杠杆:涉农抵扣规则
涉农企业得以降本,核心在于农产品专属抵扣规则,和普通行业票面抵扣有所区别:
可抵扣进项税额= 收购买价 × 法定扣除率
现行差异化扣除标准:
初级收购、常规销售:9% 扣除率
农产品深加工生产:10% 扣除率
这套规则适配农业大宗交易、利润微薄、源头分散的特点,不以票面税额为依据,而是以真实采购成本核算,为涉农企业提供稳定合规的降本渠道。
04 全链条减负:三端成本全面优化
反向开票降低的不是产业利润,而是长期存在的制度性隐形成本,红利覆盖产业链各主体。
✅上游农户:零成本合规交易以往农户如需开票,要往返办税大厅,流程繁琐。不少农户因此只能低价出售农产品,让利中间商。实施反向开票后,开票工作全部由收购企业完成,农户无需对接税务,只需确认交易、收取货款,零成本完成合规交易,保障自身销售收入。
✅中游收购企业:消除无票亏损收购企业是政策最主要受益方。无票经营阶段,进项税额无法抵扣,采购成本不能税前扣除,增值税、企业所得税双重承压。借助反向自开票,企业真实采购支出可正常抵扣、入账,摆脱“真实生意,高额税负” 的困境。
✅下游加工流通:减少税负转嫁完整票据链条打通抵扣链路,下游加工厂、商超、电商企业不再被动承接上游的财税成本,压缩流通环节的税负溢价,稳定终端农产品售价,提升整条产业链市场竞争力。
05 量化对比:有无反向开票,成本差距显著
以年收购额1000 万元的涉农企业为例,直观对比两种经营模式:无票经营模式:无法抵扣9% 增值税,采购成本不能税前扣除,企业所得税虚增,叠加潜在税务整改成本,综合成本压力巨大。
反向开票合规模式:可抵扣增值税90 万元,采购成本全额税前扣除,规避超额企业所得税,全年综合降本超350 万元。
运城数字农人、嘉祥“支付即开票”、丹棱桔橙等涉农项目,都依托数字化反向开票,实现产业链常态化降本增效。
结语
启税安能够帮助涉农经营主体严守财税红线、规范业务资料留存,推动产业链持续健康发展。反向开票制度的普及,是涉农产业走向规范化、产业化的重要基石。它没有改变农业的生产经营模式,但重塑了涉农产业的成本逻辑与合规逻辑。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。