供政策与行业知识分享,具体以国家税务总局及主管税务机关现行文件为准。"五流合一"为行业实务概括,非公告原文用语。
在资源回收行业中,反向开票合规的关键不在于“是否开票”,而在于票背后的“五流合一”(业务流、物流、资金流、发票流、信息流)能否相互印证、经受税务核查。
01
业务流:明确交易主体与内容
核心是明确谁卖的、卖了什么,落到单据即为采购订单和合同。
出售者必须是自然人——销售自己使用过或收购的报废产品、连续12个月累计销售额不超过500万元(不含增值税)。若该人在工商系统中具有法人/董事/监事/高管等经营主体身份则不适用(这些人已具备经营主体身份,其交易可能构成经营行为或关联交易)。
超500万元后企业不得再反向开票,应引导其办理经营主体登记。首次开票须征得出售者同意并留存证明;不同意的不得反向开票。须建立收购台账记录每笔交易详情。
风险点:主体身份错配、合同品类或数量与实际不符。
02
物流:确保货物真实流动
核心是验证货物是否真实入库,关键凭证为过磅单和入库单。
公告第十七条明确须留存三类材料:收购合同或协议、运输发票或凭证、货物过磅单。鼓励辅以现场照片/视频增强证据链(属自主风控措施,非法定强制)。运输环节应留存运输凭证形成完整轨迹记录。
风险点:手工补录易被质疑篡改、"人情磅"、数据与合同不一致。
03
资金流:确保货款真实支付
核心是关注货款是否精准支付给出售者本人。公告将转账支付记录列为必须保存的材料,体现了对资金可追溯性。
风险点:现金支付无法留痕匹配;大额异常转账或资金回流;付至非本人账户无授权证明。 要求:原则上付至出售者本人实名账户;代收代付需留存授权委托书;付款须与订单、过磅单一一匹配;严禁资金回流。
04
四、发票流:合规开票与税前扣除
开票是业务真实发生后的自然结果,而非倒推凑资料的起点:
须通过电子税务局开具标注"报废产品收购"字样的发票,正确选择"报废产品"类编码;
票种限制:简易计税仅可开普票,不得开专票;一般计税可开专票和普票。计税方法变更时须申请调整票种;
红字发票须与原蓝字发票一一对应;
符合规定的反向开具发票可作为企业所得税税前扣除凭证;不符合的按《税收征收管理法》《发票管理办法》处理。
附带合规要求:企业还须按规定为出售者代办增值税及附加税费、个人所得税申报(按销售额0.5%预缴经营所得个税),逾期未缴将暂停反向开票资格(第十一条、第十四条)。
05
信息流:全链条归集与闭环串联
信息流是贯穿全程的信号系统,负责将分散在业务流、物流、资金流、发票流中的凭证进行归集与动态关联,形成可查验的闭环证据链。
按发票或业务编号自动关联合同、磅单、付款及入库记录,实现五流数据的交叉索引;
收购台账是信息流的核心载体(第十七条):详细记录每笔收购的时间、地点、出售者及联系方式、品名、数量、价格等;纳税人现有账册、系统能涵盖上述内容的无需单独建台账;
信息流的完整性直接决定税务核查时证据链的闭合程度——分散的单据只有通过信息流串联,才能从"一堆资料"变为"一条完整的证据链"。
06
六、数字化工具应用
数字化方案(如启税安)提供:身份核验锁定交易主体、E签宝线上签章、智能过磅防篡改、过磅照片与卸货视频多模态留痕、五流一键归集、证据链秒级呈现、AI智能风控识别风险发票、年度额度自动预警——全链路自动化管理。
"五流合一"合的不是单据,而是真实的业务事实。把合规管控前移至业务现场,确保每笔交易有迹可循。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
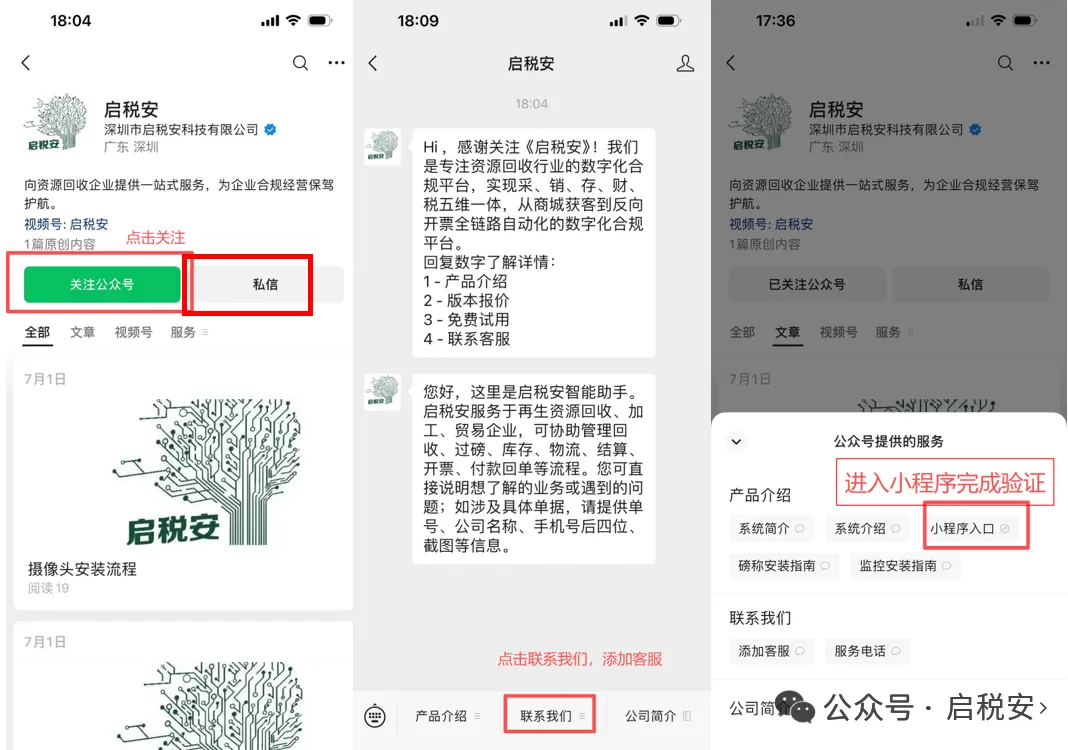
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~