
从30%到70%,同样反向开票,不同品类退税额为何天差地别?
同样都是反向开票,为什么废钢只能退30%,废纸能退50%,废塑料却能退70%?
这不是随意划分的“档次”,而是一套基于资源价值、产业成熟度和环保效益的精密制度设计。今天我们就来“逆向拆解”这套“梯度退税”的底层逻辑。
01 什么是“梯度退税”?
“梯度退税”精准概括了资源综合利用即征即退的核心特征——退税比例因资源品类、终端产品、技术标准不同而呈现明显差异,形成一个从30%到70%的梯度区间。
根据《资源综合利用产品和劳务增值税优惠目录(2022年版)》,不同品类对应的退税比例如下:
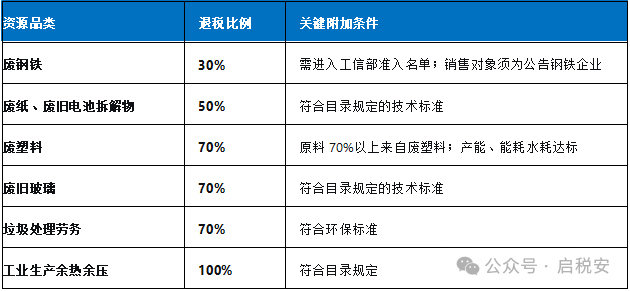
为什么废钢铁只有30%,废塑料却能达到70%?
02 梯度背后的三重逻辑
第一重:废钢铁30%——成熟产业的“优胜劣汰”
废钢铁回收利用已高度成熟、市场规模大。30%的退税比例,配合“准入企业+钢厂白名单”的双重门槛,核心目标不是鼓励入行,而是推动产业集中、淘汰落后产能——退税不是普惠,而是对合规规模化企业的奖励。
第二重:废塑料70%——新兴产业的“高端化引导”
废塑料回收长期面临“低端化”困境——大量被降级利用,难以进入高端再生产品领域。70%的高退税档位,搭配70%原料占比、能耗水耗限额、CMA/CNAS检测报告等条件,本质上是引导企业从“低端回收”走向“高值再生”。
第三重:动力电池60%-70%——国家战略的“资源储备”
据《循环经济发展“十五五”规划》,动力电池、光伏稀贵金属回收提纯享受60%-70%高退税档,核心目标不是解决“回收难”,而是关键矿产的战略储备——保障新能源产业链闭环安全。
03 反向开票与梯度退税的“同频共振”
国家税务总局2024年第5号公告官方解读明确:反向开具的发票属于“从销售方取得增值税发票”,“反向开票”部分对应的销售额可以按规定享受即征即退。上海市税务局也确认:5号公告并未限制企业同时适用即征即退和“反向开票”政策。
反向开票解决了“第一张票”缺失,梯度退税给予合规企业“真金白银”——两套政策形成协同链条,企业必须把两者都吃透,才能真正把政策红利“落袋”。
04 梯度退税的“硬门槛”:不是所有企业都能拿到
废钢铁——双名单门槛
必须同时满足两个条件:①纳税人符合工信部《废钢铁加工行业准入条件》;②销售对象应为工信部公告的钢铁企业。不在准入名单或钢厂白名单上,退税率再高也与您无关。
废塑料——检测与产能门槛
享受70%退税需满足:产品原料70%以上来自废塑料、年处理能力≥3000吨(颗粒类)/≥20000吨(瓶片类)、能耗水耗达标,且需通过CMA/CNAS检测机构检测。
05 启税安:帮您在“梯度”中找到自己的“档位”
面对复杂的梯度退税政策,企业面临三个核心挑战:知道自己属于哪一档、知道如何满足条件、知道如何证明自己达标。
启税安的系统设计针对这三大挑战:
✅ 品类自动区分,对应正确退税档位
系统按废钢铁、废塑料、废纸等品类自动分类归集,进项发票与对应品类自动关联。不同类型对应不同退税比例,一清二楚,不会算错账。
✅ 直接销售与连续生产分别核算
上海市税务局明确要求:直接销售部分不属于即征即退范围,需与连续生产部分分别核算。启税安系统自动区分两条业务线,各自归集收入、成本、进项,确保核算合规。
✅ 四流一致,证据链完整
税务部门重点强调合同流、信息流、货物流、资金流、票据流“五流一致”。启税安通过人脸识别锁定交易主体、采购合同锁定信息流、AIoT过磅锁定货物流、银企支付锁定资金流、直连开票锁定发票流——五流自动关联,审核材料一键导出。
06 结语
“梯度退税”不是政策设计的随意安排,而是基于资源稀缺度、产业成熟度和环保效益的综合考量。废钢铁30%、废纸50%、废塑料70%、动力电池60%-70%——每一个百分点的差异,都有清晰的产业逻辑。
启税安正在做的,是帮企业在复杂的“梯度”中找到自己的“档位”——品类自动区分、账目分别核算、证据一键导出。您不需要自己研究复杂的政策细节,系统帮您“退到位”。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~
