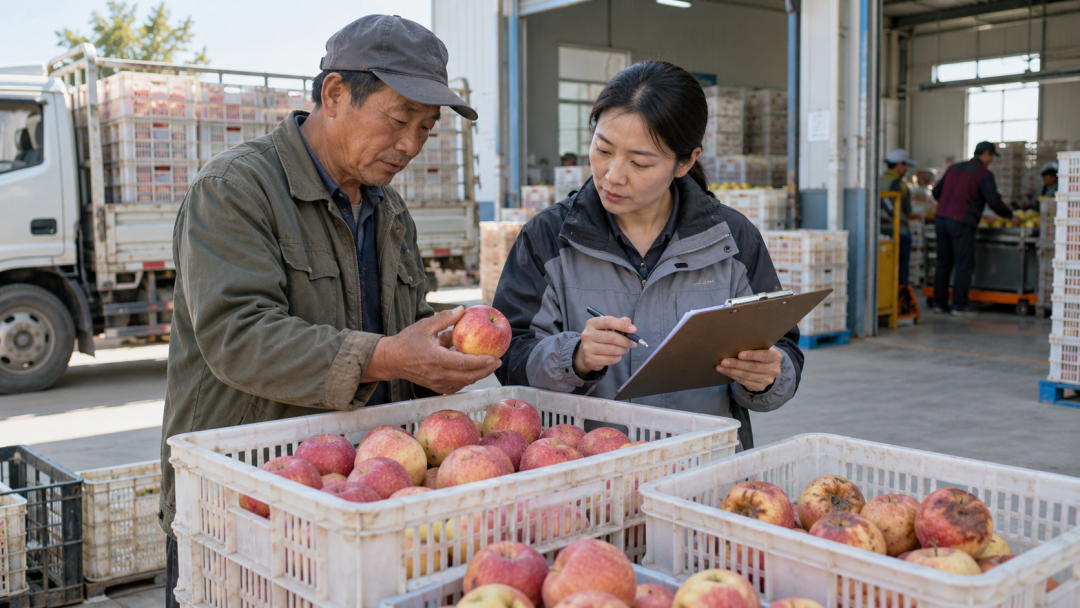
一车果蔬到了厂区,验收后要退回一部分;剩下的货品质降级,双方重新谈价;出纳按原结算金额提交付款,银行又提示交易异常。现场觉得事情已经处理了,财务却不知道:究竟收了多少货,该付多少钱,原付款有没有成功,已经开出的发票是否需要调整?
异常往往只发生在一个环节,影响却会传到库存、结算、付款和凭证。处理的关键,是保留原始记录,把变化及其结果交接到相关岗位,直到每个受影响的环节都有明确状态。
01 退货与拒收:先分清货有没有收下来
入库前整批拒收,与已经验收入库后再退货,处理起点不同。入库前拒收,要记清到货批次、验收结果、拒收数量和离场交接;已经入库后退货,则还要核对退库、货物交还及结算调整。如果只退一部分,接收数量和退回数量应分别列明,避免一张总磅单被同时用于入库和结算。
现场可以用退货单、验收记录或其他适合企业流程的单据留下原因、数量、时间和交接结果。司机可以确认运输交接,但是否有权代表卖方确认退货责任、价格或退款,应另行核实。不能把司机在出门单上的签字,直接当作卖方已同意全部结算条件。
货物已退,不代表款项和发票都已处理。尚未付款的,要调整应付依据并检查待支付指令;已经付款的,核对是否需退款、退多少、何时到账。退款尚未收到,就如实登记待收,不提前写成“已结清”。
02 品质折让:数量调整与单价调整分开算
一批货既发生部分退货,又发生品质降级,最容易把扣减算重。先确定实际接收数量,再按双方确认的规格和单价结算;额外扣款也应有对应约定与依据,不能在退回数量已经扣除后,再以同一原因重复扣钱。
以一笔简化示例说明:原约定采购1,000公斤果品,单价3元/公斤,金额3,000元。验收后退回200公斤,剩余800公斤因品质降级,双方同意改按2.8元/公斤结算,最终应付2,240元。原数量、退货数量、改价原因和确认结果,都应能从同一笔业务查到。
若此前已足额支付3,000元,且没有其他约定扣款或费用,应核对760元退款;若尚未付款,应按核准后的2,240元安排支付。这个示例仅演示结算关系,不涉及增值税税额计算。原结算记录保留,调整另记,让后续人员看得到金额从3,000元变为2,240元的原因。
03 付款失败:查清原交易,再决定是否重付
网银提示失败、等待处理或提交成功,都要回到银行交易明细和账户流水核实。判断时区分几种状态:未扣款且已确认失败;已扣款后退回;仍在处理中或结果不明确;已经支付成功。不同状态,不能用同一个“重新付款”动作处理。
原交易结果不明确时,先向银行核实并登记待查,暂缓再次支付该笔款项。已确认失败或退回的,记录失败原因、是否扣款、退回金额及时间;核准重付后,把新交易流水和原交易关联起来。如果原款已成功到账,就不能因为对方说“没收到”而直接再付一遍。
需要更换收款账户时,核对新户名、账户与实际销售方的关系,并通过企业认可的渠道确认变更依据。代收安排另核授权,变更和支付按内部权限复核。银行退回的是未完成的原付款,卖方退还的是已收取的货款,台账中要分别记录原因和状态,不能都记成“退款”后混在一起。
04 发票处理:业务单据改了,发票也要复核
退货、改价或开票错误发生后,财务应检查原发票类型、内容及使用状态,判断是否需要红冲、重开或办理相应申报调整。内部将结算单标记失效,只解决企业自己的记录状态,不能代替税务平台上的发票处理。
电子发票不能作废;蓝字数电发票发生销售退回、开票有误或销售折让等情形,应按规定开具红字数电发票。纸质发票是否可作废,则要满足对应条件,不能把所有凭证统一写成“作废后重开”。[1][2]
对于带有农产品收购业务标签的数电发票,国家税务总局公告2024年第11号第八条规定,无论是否进行用途确认或入账确认,均由开票方发起红冲流程,并直接开具红字数电发票。其他类型发票应分别核对适用流程,不能照搬这项特定业务规则。[1]
已经入账或申报抵扣的,还要核对相应账务和进项税额调整。红字发票开出后,将原蓝字发票、异常原因、相关确认资料、红字发票及必要的重开凭证关联留存,避免库存、结算和发票各自停在不同版本。
05 何时算处理完成?看四个结果
建议每一项异常沿用原业务编号,记录发现时间、原因、经办人、复核人和处理状态。按企业内部分工复核后,再逐项检查:
受影响环节
处理时核对什么
完成时应能查到什么
货物
拒收、部分退货或入库后退货分别处理
实际接收数量、退回数量及交接结果
结算
退货数量与品质改价分开核算
原金额、调整依据和最终应付金额
资金
核实原支付结果,区分退汇与卖方退款
应付、已付、应退、已退及待处理余额
发票与账务
按票种复核红冲、重开及申报影响
凭证对应关系、账务处理及复核结果
货物交还了,退款还在等,就保留“待退款”;已核准重付,银行还在处理,就保留“待确认”;发票需红冲而尚未办完,就列为待办。未完成的事项写明责任人和跟进时间,交接时一并说明。完成状态应由实际结果决定,不能仅凭一份说明或一张审批截图。
06 启税安,帮助异常资料回到原业务
异常处理时,采购知道改价原因,仓库掌握退货数量,出纳拿着退汇记录,开票人员又要寻找结算依据。资料分别留在各岗位,复核就容易反复追问。
企业在已开通相应功能的前提下,可以借助启税安,把收购对象、收货、结算、付款和凭证按业务关联,归集原始依据与后续调整资料,支持按业务编号查询、对账和追溯。这样,财务查一笔重付款,可以同时回看原付款结果、账户变更依据及对应的收购业务。
具体功能与实施范围以实际开通和确认结果为准。现场质量判断、变更确认、支付审核和税务处理,由相应岗位负责;系统中的记录和关联,为这些判断提供可回查的资料。
抽查最近一笔退货、一笔改价和一笔付款异常,看看货物、结算、资金和发票是否都到了应有状态。异常可以发生,原始依据要留下,未完事项要有人接着办。
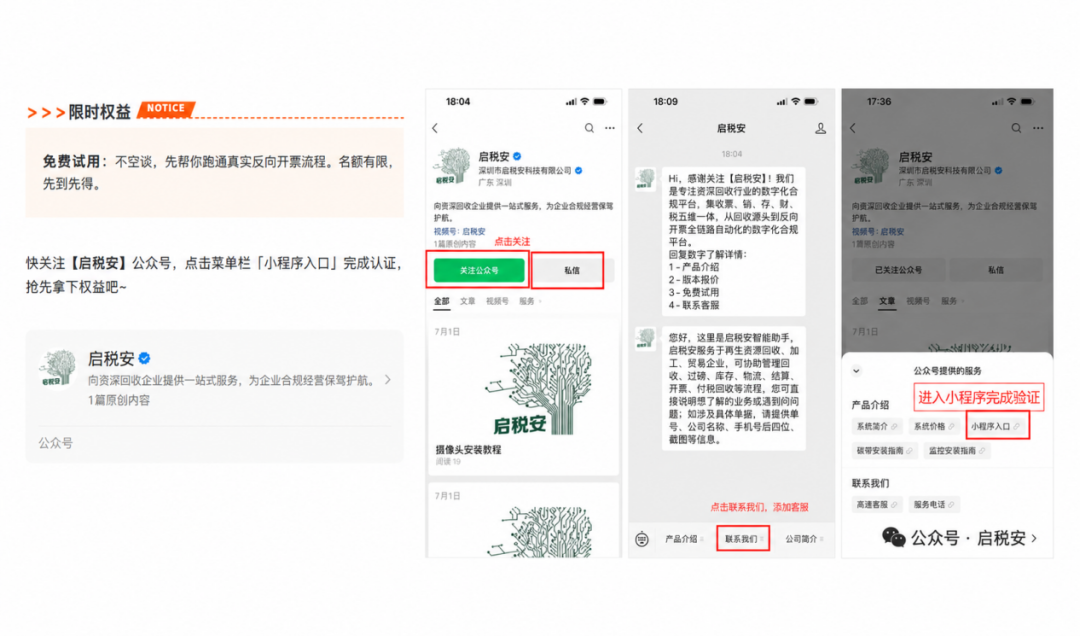
关注【启税安】公众号,了解农产品收购业务的资料管理与对账方法。从最近一笔异常业务开始,把原始记录、变更依据和最终结果逐项核清。
适用说明:流程与台账为业务管理建议。发票处理依据截至2026年10月13日核验的公开规定,具体应结合票种、使用状态及实际交易判断。
政策依据
[1]国家税务总局公告2024年第11号《关于推广应用全面数字化电子发票的公告》第八条
[2]国家税务总局:纸质发票作废有哪些条件,电子发票可以作废吗?(2025年8月29日)