一、业务背景:水产散户养殖进项缺口难题
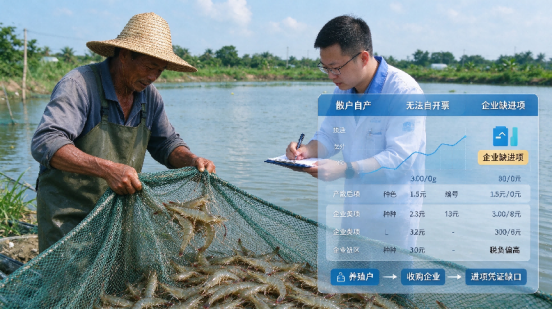
我国水产养殖以散户经营为基础,水产品总产量规模庞大,养殖产量占整体水产品产量 82.7%。鱼虾养殖散户多为自然人,自产水产品享受增值税免税政策,无法自行开具增值税发票。而收购水产品的加工、经销企业,采购原材料时缺少进项抵扣凭证,直接导致企业增值税税负大幅抬升,形成行业长期痛点:散户卖货拿全款、企业缺票多缴税,供需两端卡在发票环节。
二、反向开票(农产品收购发票)核心政策规则
适用范围:针对农业生产者个人销售自产农林牧渔初级农产品,收购企业可反向开具农产品收购发票,也就是收购方开票、销售方(散户)收款。鱼虾属于初级水产品,符合开票范围。
抵扣税率:取得收购发票,用于初级农产品加工,按9% 扣除率抵扣进项税额;若用于深加工生产 13% 税率产品,可享受10% 加计扣除。
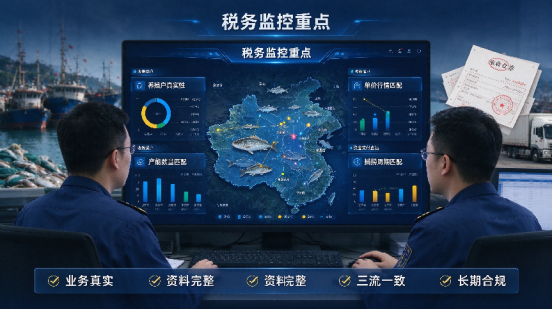
核心合规底线:业务必须满足三流合一—— 货物流(散户自产鱼虾交付)、资金流(对公支付至散户银行卡)、发票流(收购发票信息匹配供货散户),严禁无真实货物虚开发票。
三、案例数据化测算:100 万元鱼虾收购业务对比
假设企业向水产散户收购自产鱼虾,收购金额 100 万元:
1.合规开具收购发票(反向开票)
用于初加工:可抵扣进项税额 = 100 万 ×9%=9 万元
用于深加工:可抵扣进项税额 = 100 万 ×10%=10 万元
2.不开具收购发票(无进项凭证)
无进项抵扣,企业需全额承担增值税及附加,综合多承担税费超 38 万元。
结论:真实业务前提下,规范反向开票是水产企业合法降低税负的重要途径,但前提是业务真实。
四、落地实操案例参考
日照岚山案例:当地水产园区搭建散户集中收购模式,统一核验养殖户身份、养殖面积、水产品产出数量,集中办理农产品反向开票,实现散户鱼虾收购业务批量合规,有效规避虚开风险。
汕尾水产收购项目:区域鱼虾收购业务全年预计反向开票金额 5000 万元,提前备案养殖户台账、养殖产能资料,匹配资金支付流水,通过事前资料留存实现税务风险前置管控。
五、税务监控重点与常见违规风险
税务大数据五大监控指标:养殖户信息真实性、收购单价与市场行情匹配度、收购数量与养殖产能匹配、资金支付是否对公直达散户、发票开具时间与捕捞上市周期匹配。
典型违规情形:虚构散户养殖户信息、无真实货物交易虚开收购发票、资金回流、收购数量远超散户实际养殖产能,多地税务机关已曝光多起亿元级农产品虚开案件,涉案企业面临补税、滞纳金、罚款,相关责任人承担刑事责任。
六、总结
农林牧渔行业,特别是散户鱼虾收购场景,反向开票(农产品收购发票)不是 “避税工具”,而是国家针对自产农产品行业特点设立的特殊进项抵扣制度。制度红利建立在业务真实、资料完整、三流一致的基础上。水产企业开展散户鱼虾收购,必须建立养殖户档案、留存养殖证明、规范资金支付,做好全链条资料留存,防范大数据稽查带来的涉税风险。
启税安能帮助农林牧渔水产养殖收购企业规范反向开票全流程管理,做好农户档案、业务台账留存,识别农产品收购涉税风险,保障收购开票业务长期合规。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。