即征即退不是“一刀切”,选对赛道才能退到位
反向开票政策推行一年多,全国已有1.33万户资源回收企业向167万名自然人“反向开票”,开票金额5152亿元。但很多企业还没搞清楚一个关键问题:
同样都是反向开票,废钢、废纸、废铝、报废汽车的即征即退比例一样吗?答案是不一样。
01 政策依据:退税比例按目录确定
根据财政部、税务总局公告2021年第40号,增值税一般纳税人销售自产的资源综合利用产品和提供资源综合利用劳务,可享受增值税即征即退政策。退税比例严格依据《资源综合利用产品和劳务增值税优惠目录(2022年版)》确定。
即征即退不是“统一比例”,而是按品类、产品、技术标准分别确定。 也就是说,您回收什么、生产什么,直接决定了您能退多少。
02 各品类退税比例对照
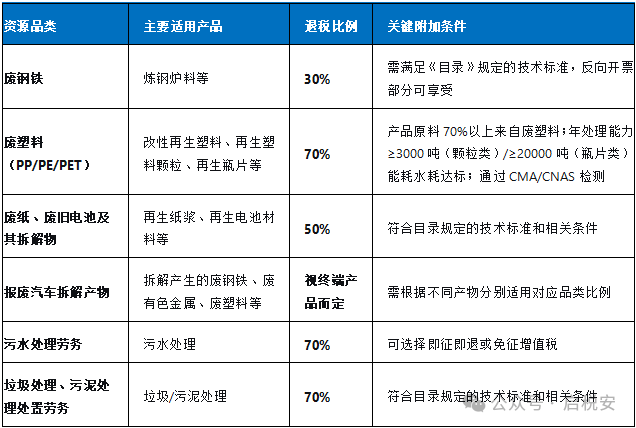
根据《资源综合利用产品和劳务增值税优惠目录(2022年版)》及国家税务总局2024年第5号公告官方解读,主要回收品类的退税比例如下:
03 反向开票的同时享受即征即退,需要什么条件?
根据国家税务总局2024年第5号公告官方解读:资源回收企业从事《目录》所列的资源综合利用项目,其反向开具的发票属于“从销售方取得增值税发票”,因此“反向开票”部分对应的销售额可以按规定享受即征即退政策。
但前提是——需满足以下全部条件:
① 应当取得发票而未取得的,不得享受即征即退
政策明确规定,纳税人应当取得发票而未取得的,该部分再生资源对应产品的销售收入不得适用即征即退规定。
② 建立收购台账,留存备查
台账内容须包括:供货方名称/个人姓名及身份证号、再生资源名称、数量、价格、结算方式、是否取得发票等。
③ 纳税信用级别不为C级或D级
信用等级低于B级的企业,无法享受即征即退。
④ 前6个月无重大处罚
申请退税前6个月(含所属期当期),不得有违反生态环境保护法律法规被处罚(单次10万元以下除外)、违反税收法律法规被处罚(单次10万元以下除外)、骗取出口退税或虚开发票等情形。
⑤ 产品不在淘汰类、限制类目录中
销售的综合利用产品不属于《产业结构调整指导目录》中的淘汰类、限制类项目。
⑥ 分别核算,单独管理
反向开票回收的再生资源既可用于直接销售也可用于连续生产,直接销售部分不属于即征即退范围,需与连续生产部分分别核算。上海市税务局在官方答复中明确:企业财务管理规范性要求较高,需对各项业务分别核算。
04 算一笔账:同样1500万,退税额差多少?
国家税务总局2024年第5号公告官方解读给出了一个典型计算案例:
假设条件:
A公司从事废钢铁收购用于生产炼钢炉料,当月销售不含税1500万元
其他可抵扣进项税额12万元
向自然人甲收购500万元,已反向开票(专票,税款5万元)
向自然人乙收购200万元未开票
向B公司购进300万元,取得专票(税款3万元)
计算过程:
① 确定不得退税的销售额
向自然人乙收购的200万元属于“应当取得但未取得发票”,对应产品销售收入不得适用即征即退。
不得退税销售收入 = 1500 × [200 ÷ (500+200+300)] = 300万元
② 计算可抵扣进项税额 = 12+5+3 = 20万元
③ 计算可申请退税额 = [(1500-300)×13% - 20] × 30% = 40.8万元
05 多品类回收企业,如何分别核算?
对于同时回收多种品类的企业,即征即退的核算要求更为复杂:
第一,不同品类对应不同退税比例。 废塑料70%、废纸50%、废钢铁30%——不能混在一起申报,需分别按比例计算。
第二,直接销售与连续生产要分开。 上海市税务局明确指出:反向开票回收的再生资源,直接用于销售的部分不属于即征即退范围,需与连续生产部分分别核算。
第三,简易计税与即征即退项目要分账管理。 如果企业部分业务选择简易计税(3%征收率),部分业务享受即征即退,需让供应商分开开票,确保不同项目的进项税额不交叉混用。
06 启税安如何帮您“对不同品类、分别核算、退得到”?
对于多品类回收企业,分别核算是即征即退审核中最常见的“卡点”:
不同品类的进项发票混在一起,无法对应各自退税比例
直接销售和连续生产的成本混在一起,无法分别归集
账目不清晰,审核时“对不上号”
启税安的系统设计,与即征即退的核算要求一一对应:
✅ 品类自动区分
系统支持按废钢铁、废塑料、废纸等品类自动分类归集,进项发票与对应品类自动关联,告别“一笔糊涂账”。
✅ 直接销售与连续生产分别核算
系统自动区分直接销售和连续生产两条业务线,各自归集收入、成本、进项,确保分别核算符合政策要求。
✅ 台账自动建立
根据政策要求,系统自动建立再生资源收购台账,涵盖供货方信息、品类、数量、价格等全部内容,留存备查。
✅ 四流一致,证据链完整
人脸识别锁定交易主体、采购合同线上签章、AIoT过磅锁定货物流、银企支付锁定资金流、直连开票锁定发票流——五流自动关联,审核材料一键导出。
07 结语
即征即退是国家给合规回收企业的真金白银,但不同品类对应的退税比例各不相同——废塑料70%、废纸50%、废钢铁30%。选对赛道、分别核算、确保四流一致,才能真正“退得到”。
启税安正在做的,是帮企业把不同品类、不同业务线的合规核算变成系统里的规则——品类自动区分、账目分别归集、证据一键导出。您不需要自己研究复杂的政策细节,系统帮您“退得到”。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~