“听说即征即退能退不少钱,但我到底能退多少?”
这是很多再生资源回收企业老板心里的疑问。今天咱们不聊复杂的政策条文,直接算账,让您对号入座,看看自己能拿到多少退税。
一、先搞清楚:能退多少,取决于两个数
即征即退的计算公式其实不复杂:
可申请退税额 = [(当期销售收入 − 不能退税的销售收入)× 13% − 当期进项税额] × 退税比例
说白了,决定您能拿回多少钱的,就三个因素:
销售收入——卖了多少货
进项税额——采购时拿到了多少抵扣票
退税比例——您这个行业属于哪一档(30%—100%不等)
这里面最容易被扣钱的,是“不能退税的销售收入”。
二、为什么会被扣钱?大部分企业栽在这里
很多企业算下来退税少,根本原因就一个——没拿到足够的发票。
政策规定:您收购再生资源时,应当取得发票而未取得的,这部分成本对应的销售收入,不能享受即征即退。
计算公式是:
不能退税的销售收入 = 当期销售收入 ×(没拿到发票的采购成本 ÷ 当期总采购成本)
三、来,算笔实在账
案例一:部分没票,退多少?
假设某塑料回收加工企业,3月销售再生塑料制品100万元(不含税),销项税额13万元,当月进项税额3万元,退税比例70%。
当月采购废塑料80万元,其中20万元没拿到发票。
第一步:算有多少收入不能退税
不得退税的收入 = 100 ×(20 ÷ 80)= 25万元
第二步:算能退多少
可退税额 = [(100 − 25)× 13% − 3] × 70% = 4.725万元
结论:如果80万全有票,能退(100×13%−3)×70%=6.3万元。
因为20万没票,直接少退了1.575万元。
案例二:全有票,能退多少?
还是上面那家企业,但80万采购全部拿到了发票。
可退税额 =(100 × 13% − 3)× 70% = 6.3万元
一样的生意,票齐不齐,一年下来差十几万。
四、不同行业退税比例是多少?
退税比例取决于你从事的具体产品和资源种类:
同一品类内,再生纯度越高、原料占比达标,越可能拿到高档位。
行业/产品类型
退税比例
废塑料、废橡胶再生制品
70%
废玻璃回收利用
70%
废钢铁、废铝加工
30%—50%
动力电池、稀贵金属回收
60%—70%
部分高纯度再生铜
最高70%
五、自查速算清单
想知道自己能退多少,按这几步算:
步骤
做什么
您的数据
1
当月销售收入(不含税)
________ 万元
2
当月总采购成本
________ 万元
3
其中没拿到发票的采购成本
________ 万元
4
不能退税的销售收入 = ① ×(③÷②)
________ 万元
5
当期进项税额
________ 万元
6
适用退税比例(查目录)
________ %
7
可退税额 = [(①−④)×13% − ⑤]×⑥
________ 万元
结语
算完这笔账,您应该清楚两件事:
第一,发票齐不齐,直接决定你退税多少。同样做100万的生意,票齐和票不齐,利润可能差出几十万。
第二,拿不到票,不是没办法。反向开票政策就是在帮您解决这个问题的——向自然人收购时,企业可以自己反向开具合规发票,让这部分成本也能参与退税计算。
政策红利,能不能吃到,看您有没有把“票”这件事真正重视起来。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
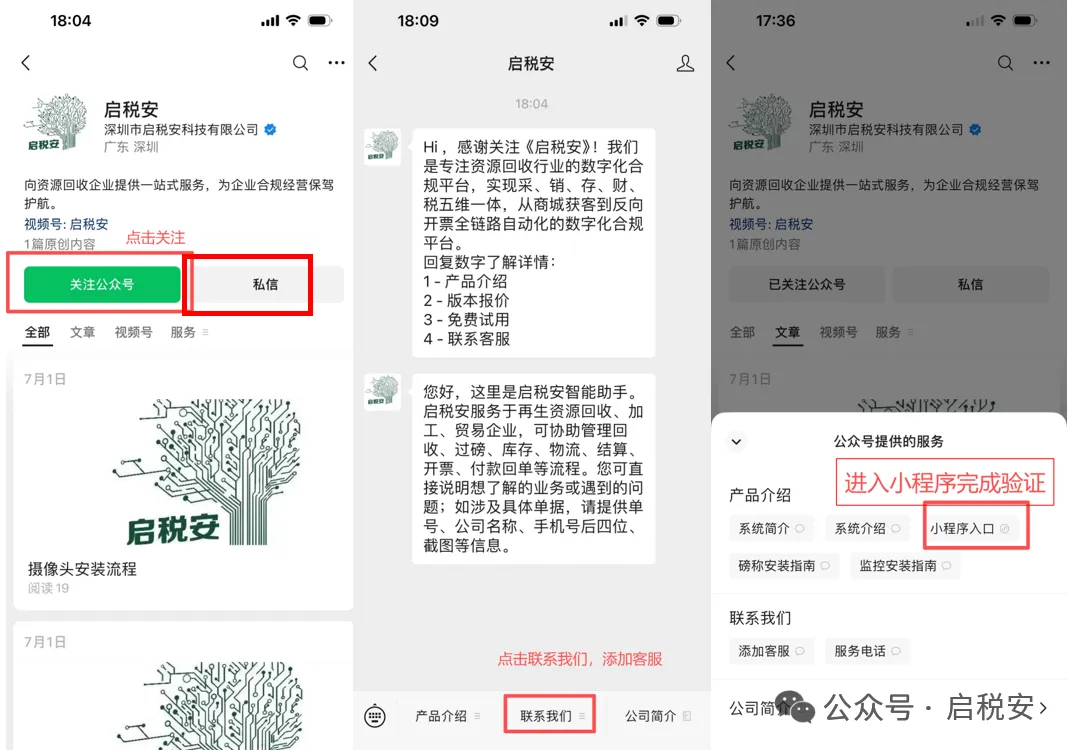
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~