摘要:果蔬加工企业原材料多来源于个体散户农户,农产品收购反向开票成为行业普遍操作。但生鲜交易的特殊性与财税监管要求存在矛盾,虚开风险、管理成本高企、财务核算混乱等问题,时刻威胁企业生存。本文拆解行业现实困境,给出落地解决思路,看看涉农企业如何化解反向开票财税难题。
果蔬加工是打通农业种植端到食品消费端的关键民生产业。大量中小果蔬加工企业主要向个体果农、菜农采购生产原料。个体农户没有自行开具增值税发票的资质,催生了农产品收购反向开票这一行业特有操作。
这项政策初衷是化解散户交易无票难题,减轻涉农企业税负,可在实际经营当中,却演变为压在众多果蔬加工企业身上的一块重担,潜藏大量财税风险,成为阻碍企业发展的隐形门槛。
一、什么是农产品反向开票?
常规交易逻辑为销售方开具发票,采购方抵扣进项。农产品反向收购发票恰恰相反:当果蔬加工企业向散户农户采购果蔬,农户无法提供增值税发票,由采购企业自行开具农产品收购发票,以此作为进项抵扣、成本入账的核心凭证,是农产品行业专属的财税适配工具。
政策设计初衷美好,但果蔬收购本身的行业特性,和现代化财税监管规则出现错位,催生多重现实难题。
二、果蔬加工企业反向开票三大现实困境
1. 收购业务特性带来巨大实操压力
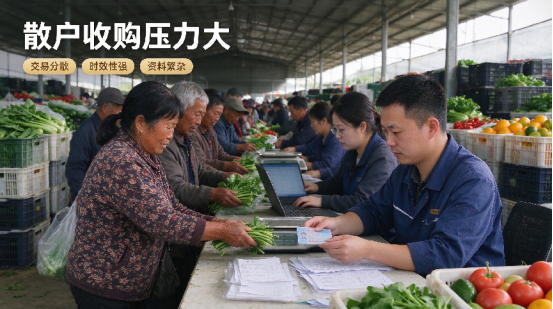
交易分散、时效性强、频次高:果蔬采收窗口期短,短时间内要对接成百上千户农户,交易金额零散、收购地点不固定,很难逐一对农户身份、种植规模、产销信息完成核验,极易出现发票信息与真实业务不匹配。
农户财税认知薄弱:大部分散户不懂财税,无法提供供货凭证,也不愿配合备案流程,农户端几乎无法分担工作,农户信息登记、资料留存、开票备案全部工作压在企业财务身上,人力、时间成本成倍增加。
2. “五流一致” 监管严格,涉税风险触目惊心
税务机关对农产品收购发票管控严苛,业务必须做到票、货、款、地、人五流一致。赶集中收购季的时候,企业极易出现高开收购金额、农户信息造假、缺少实地核验记录等问题。一旦触发税务稽查,企业将面临进项税额转出、补缴税款、缴纳滞纳金;情节严重,会直接被认定虚开发票,面临行政处罚甚至刑事责任。果蔬加工行业本身利润微薄,一次税务事故就有可能吞噬企业一整年的经营利润。
3. 衍生财务管理与企业信用连锁损伤
收购发票数量庞大、品类繁杂,财务对账、成本核算工作量巨大,容易造成成本归集失真,账务存在漏洞,影响财务报表真实规范。
不合规开票记录会直接拉低企业纳税信用等级,进一步影响银行信贷、项目招投标、涉农政府补贴申报,限制企业做大做强。
三、破解反向开票困局,企业两大转型方向
短期:完善内部流程,守住合规底线
企业要把管控前置到收购业务环节,建立完整的散户农户信息台账。完整归集留存农户身份证复印件、采摘记录、过磅单据、对公付款流水、现场收购影像资料等全套证据链,保证每一张收购发票都对应真实业务,落实“五流一致”,从源头降低税务风险。
长期:向上整合供应链+ 数字化升级
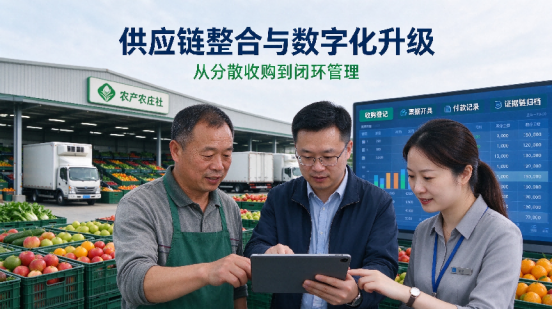
1.供应链集约化改造:减少直接对接零散散户,优先和村集体合作社、家庭农场、农业服务中心开展合作。由正规市场主体开具合规票据,从根源降低对反向收购发票的依赖。
依托成熟农业经营主体完成供货,是行业长期转型的主流方向。
交易财税全流程数字化:引入数字化工具,把收购登记、业务存证、票据开具、税务备案全部线上化,减少人工操作带来的疏漏,压缩管理成本。
四、总结
果蔬加工行业反向开票的矛盾,本质是传统小农分散交易模式,与现代财税监管体系之间的适配难题。粗放的开票操作已经不再适应当前监管环境。企业不能继续被动承受税务风险,一方面要优化内部收购管控,做好业务证据链留存;另一方面要推进上游供应链整合,借助数字化工具重构财税管理模式,实现长效稳健经营。
启税安能够帮助果蔬加工类涉农企业梳理农产品收购全流程财税风险,规范散户收购业务证据链管理,优化农产品收购发票开具流程,为企业提供涉农财税合规解决方案,帮助企业化解反向开票涉税隐患,守护企业经营安全,助力涉农企业安心享受涉农税收政策红利。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。