本文根据项目资料整理,用于政策与行业资讯分享。文中数据采用项目资料截至2026年初的统计口径,具体政策适用范围、办理条件、额度及申报要求,请以国家税务总局及主管税务机关发布的现行文件和实际审核口径为准。
截至2026年初,全国已有1.33万户企业参与反向开票。这组反向开票数据释放出一个信号:围绕资源回收行业“源头票缺失”的政策安排,正在从制度设计进入企业经营现场。
对资源回收企业来说,反向开票不再只是财务话题,而是采购、仓储、结算和税务共同面对的经营问题。
从“有货无票”到交易链条重建
废塑料、废旧纺织品、废纸、废金属等再生资源,往往来自分散的自然人出售者。货物真实流转了,但上游自然人不一定具备规范开票能力,企业经常面临“货已经收进来,第一张票却难取得”的问题。
反向开票政策允许符合条件的资源回收企业,在真实交易基础上向出售废旧物资的自然人开具发票。开票方向改变后,企业也要承担更明确的管理责任:核验出售者身份,记录货物来源、称重、验收和入库,让付款账户与交易对象对应,并按规定完成申报、缴纳和资料保存。
所以,1.33万户企业的行动,不应只理解为多了一种开票方式,更意味着行业开始从交易源头重建证据链。
政策效应正在传导到经营现场
第一,上游合作流程更清晰。自然人出售者不必反复处理复杂的代开发票流程,企业统一组织身份识别、交货、称重、结算和开票,有助于减少配合成本。但流程更方便,不代表审核标准可以降低。
第二,行业竞争维度正在变化。过去回收企业主要比价格、速度和资金周转,未来交易是否规范、付款是否透明、票务处理是否清晰,也可能影响上游选择。
第三,企业管理要从“事后补资料”转向“过程留痕”。合同流、货物流、资金流、发票流和信息流,应围绕同一笔真实业务相互印证,而不是只在财务端增加一张表。
数据增长背后,更要看合规质量
参与企业数量增加,不等于所有企业都能自动取得反向开票资格,也不等于开出发票就完成合规。
企业要重点防范四类风险:出售者不是真货主;借用多人身份拆分交易规避累计限额;把个体工商户误当作自然人;只重视开票、不重视申报和备查。
同一自然人在连续12个月内的累计交易和开票情况,应当动态管理。身份拆分不能把不真实的业务变成真实业务,资料齐全也不能替代真实货物、真实资金和真实交易关系。
企业现在可以做什么?
尚未建立流程的企业,可以先做三件事:
一是梳理出售者准入标准,区分自然人、个体工商户及其他主体;
二是固定身份、过磅、入库、付款和开票节点,做到业务发生时同步记录;
三是建立异常检查机制,关注同人累计金额、短期大额、异常价格、频繁拆分及票货不符。
业务量扩大后,可借助数字化工具串联身份识别、过磅、入库、支付和开票资料,提升记录与备查效率。但要明确:系统是合规管理工具,不是自动获得资格的通行证。
1.33万户企业已行动,说明反向开票政策正在从“能不能用”走向“如何用好”。
真正值得关注的不是一张发票,而是政策是否推动企业建立更透明、更稳定、更可追溯的交易流程。
反向开票的窗口已经打开。下一步,拼的不是谁先把票开出来,而是谁能把每一笔真实业务做扎实。
如果你也想让每笔反向开票业务留下清晰、可查、不可随意篡改的痕迹,可以试试启税安。
现在还有限时权益即刻领!
限时权益
NOTICE
1个月免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
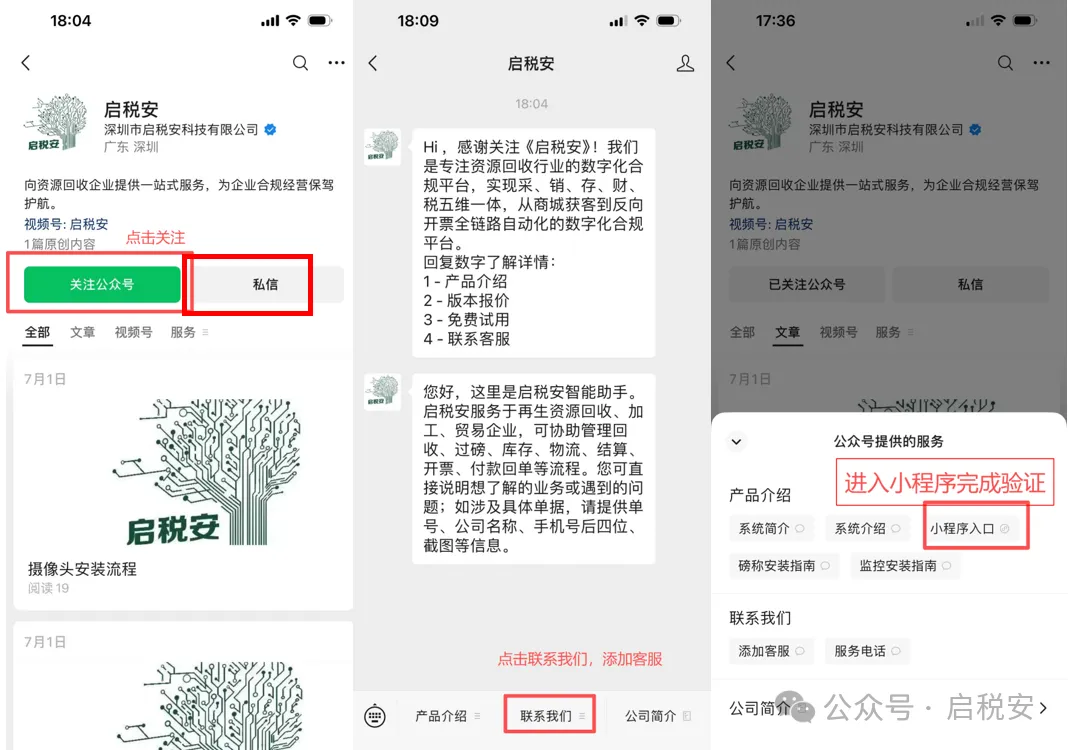
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~