当废钢废铝可以“反向开票”,二手手机和家具为什么不行?
“不是新款买不起,而是二手商品更有性价比。”在循环经济和以旧换新的推动下,“买二手、用二手”正在成为年轻人的潮流,也催生了庞大的二手商品收购行业。
但政策在“二手经济”面前留下了一个盲区。
01 二手家电、电子产品、家具,被“反向开票”排除在外
全国人大代表骞芳莉在调研中发现了一个值得关注的现象:目前“反向开票”覆盖了资源回收、二手车收购、农产品收购等类别,但二手家电、电子产品、家具等高频流通的非资源回收类商品被排除在适用范围之外。
根据国家税务总局公告2024年第5号,“反向开票”的适用对象是自然人报废产品出售者,报废产品是指“已经失去原有全部或部分使用价值的产品”。二手家电、电子产品、家具在税法上被视为“可再次流通使用的旧货”,而非“报废产品”,因此被挡在了适用范围之外。
简单说:废钢、废铝可以反向开票,但一台还能用的二手手机、一台二手冰箱、一套二手家具,收购方却不能反向开票。
02 政策真空下的企业困境:不敢收、不敢卖、不敢开票
这个“盲区”带来的后果,是真实的。
困境一:收购企业拿不到合规凭证
二手商品收购企业在交易过程中直面众多自然人卖家,受线下开票时间成本高、自然人主体开票意识淡薄等因素影响,企业难以从卖家处获取合规的税前扣除凭证。这种缺失使得收购企业在税务稽查中极易被认定为“无票支出”,面临全额补缴25%企业所得税及滞纳金的风险。
困境二:被迫走“中间商”通道,成本层层加码
部分二手收购企业为解决前端散户收购难以取得发票的问题,转而向具备“反向开票”资质的资源回收企业采购。不仅推高了中间环节交易成本,更面临“虚开发票”的合规风险——资金流与票据流不一致,稽查时“说不清、道不明”。
困境三:行业发展受阻,企业“不敢做大规模”
二手经济正在成为消费新趋势,但政策的边界决定了行业的边界。当一个二手手机回收商无法为上游散户开票,当一个二手家具商因为缺票而不敢扩大规模——买单的不仅是他们自己,更是整个二手经济的活力。
03 建设性声音:分步推进全品类改革
骞X莉提出了明确的建议:分步推进全品类“反向开票”制度改革——支持有条件的地方重点聚焦二手家电、电子产品、家具等高频流通的非资源回收类商品,开展先行先试,允许符合条件的收购企业向自然人支付款项时由收购方直接向卖方开具发票,作为企业所得税税前扣除凭证。
同时建议升级税务信息化平台,以数字化手段重塑征管流程与服务模式,并加快行业标准建设、统一税收执法尺度。
04 启税安的视角:数字化是解决问题的关键
“反向开票”的品类覆盖问题,本质上是一个监管能力的问题——税局不是不想覆盖更多品类,而是担心覆盖面扩大后,虚开、骗税的风险随之扩大。
行业调研报告显示,当前反向开票在实际执行中已暴露出自然人身份核验能力不足、累计开票额度失控等问题:开票系统无法同步查询自然人是否持有营业执照,同名自然人信息无法精准匹配,企业无法实时查询自然人的累计开票金额,超500万元开票上限的风险难以事前防控。
启税安正在做的,正是用数字化手段构建“五流合一”的证据链闭环——交易主体的人脸识别+实名认证由系统完成,每一笔交易的订单、过磅、支付、交付数据自动关联、不可篡改,让“放得开”与“管得住”同时成立。
这套能力如果能够平移至二手经济领域,将极大降低税局推行全品类反向开票的监管成本。
05 结语
二手经济正在成为消费新趋势,但政策的边界决定了行业的边界。
当一个二手手机回收商无法为上游散户开票,当一个二手家具商因为缺票而不敢扩大规模——买单的不仅是他们自己,更是整个二手经济的活力。
骞X莉的调研与建议指向同一个方向:“反向开票”的边界,应该随着行业的发展而重新划定。 分步试点、以数字化手段赋能监管,是可行的路径。
启税安正在做的,是帮助已经纳入政策范围的企业合规经营,也是为政策的下一轮扩容,提供技术可行的解决方案。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
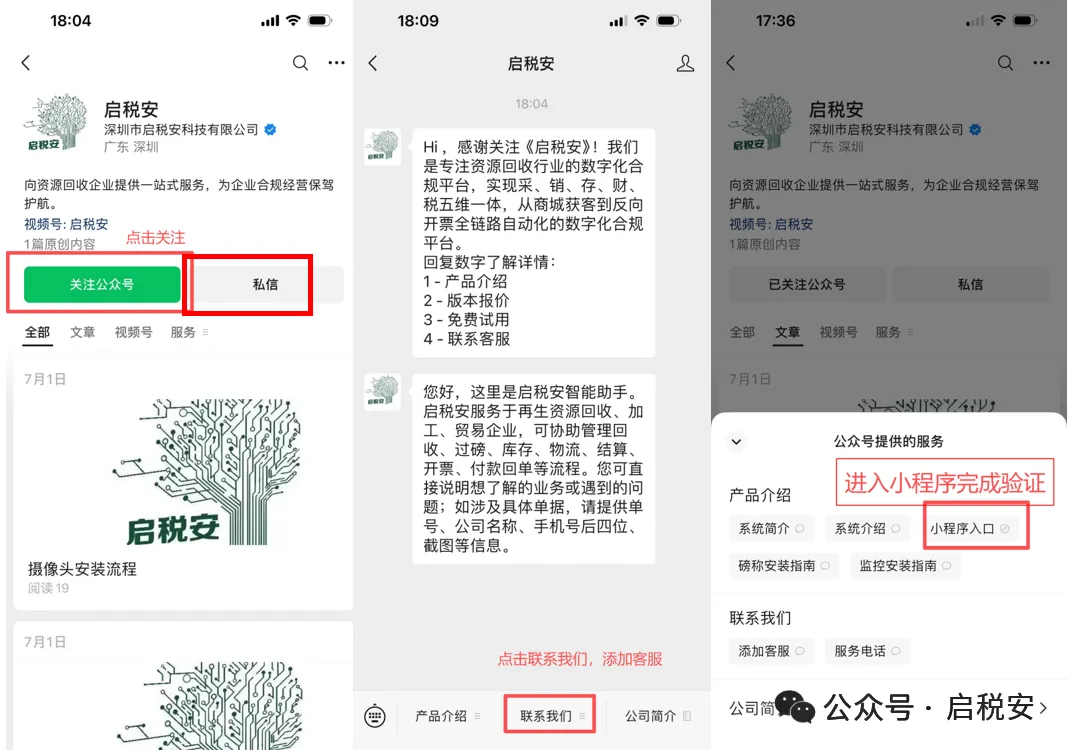
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~