本文供政策与行业知识分享。文中涉及的合规要求、证据效力及办理口径,请以国家税务总局公告2024年第5号及主管税务机关现行文件和实际审核口径为准。
一个真实的问题:合同有、过磅单有、转账记录也有——资料"看起来齐全",稽查来了真能过关吗?
不一定。因为这些资料,理论上都可以事后补、事后改。
5号公告第十七条写得很清楚:资源回收企业必须保存收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等材料,并建立收购台账。但"保存"和"可信"之间,差着一个关键距离——能不能被篡改。
01
自己留的 vs 第三方固化的,差在哪?
企业自存的台账,本质上是"自己给自己作证"。一旦进入核查或争议,你需要额外证明这些记录没有被改过。而第三方存证的逻辑不同:业务发生的那一刻,数据就被提交到独立平台,打上时间戳并固化——谁、何时、做了什么,全部锁定,事后改不了。
这不是"税务局的特殊要求",而是司法证据规则的基本逻辑。最高法《关于互联网法院审理案件若干问题的规定》第11条,第一次以司法解释形式确认:通过电子签名、可信时间戳、哈希值校验、区块链等技术手段收集固定的电子数据,能够证明真实性的,法院应当确认。2020年修改后的《民事诉讼证据规定》进一步将这一规则扩展到一般民事诉讼。
翻译成大白话来说:不是"税局认不认某个工具"的问题,而是"你的证据能不能自证清白"的问题。
02
造假的代价,比你想象的重
5号公告第十八条:提交虚假资料骗取反向开票资格,或者业务本身虚假的——直接取消资格,依法追究责任。注意,不是暂停,是取消。
第十一条还有另一层:未按规定期限缴纳代办税费的,主管税务机关暂停其反向开票资格。两种后果,轻重分明,但都指向同一件事:你的业务链条,必须经得起"倒着查"。
合同、过磅单、入库记录、转账凭证——这些要素在时间线上必须对得上,在逻辑上必须自洽。任何一环"事后补凑",整条链就断了。
03
存证不是"造合规",是"留真迹"
这里必须说一句大实话:第三方存证补强的是证据,不是业务本身。
它能做的事:把真实发生的交易在第一时间固定下来,让证据链完整、可追溯、不可抵赖。
它不能做的事:把一笔不存在的交易变成"看起来存在"。
合规的重心永远在业务现场,存证只是让"真实"变得可证明。
04
启税安怎么帮你把这件事做对?
针对"留痕难、对不上、改得了"这三个痛点,启税安提供一套完整的现场存证方案:
交易发生即固化——合同签署、过磅称重、入库确认、资金支付,每个节点实时采集并生成带时间戳的存证记录,从源头杜绝"事后补单"。
多模态证据归集——照片、视频、电子签章、智能过磅数据,按业务编号自动归集到同一笔交易下,核查时一键还原现场。
证据归档——输入发票号,一键穿透展示该发票关联的订单→过磅→支付→入库凭证,五流合一证据链秒级呈现。
异常预警前置——AI智能风控自动核验合同流、货物流、资金流、发票流、信息流是否一致,以及重量异常、金额异常、交易主体不一致,在风险变成"事故"之前拦截。
不是等稽查来了再翻抽屉,而是让每一笔业务从发生那一刻就"站得住"。
>>>限时权益
NOTICE
免费试用:不空谈,先帮你跑通真实反向开票流程。名额有限,先到先得。
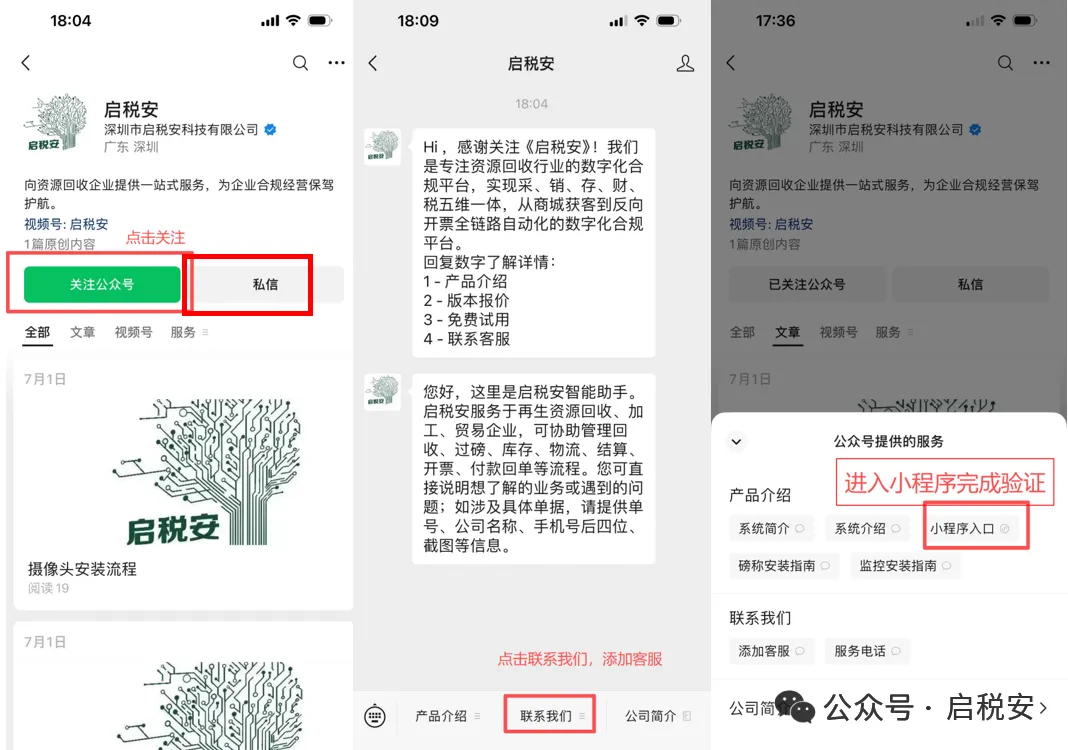
快关注【启税安】公众号,点击菜单栏「小程序入口」完成认证,抢先拿下权益吧~